
1億円を突破してから5ヶ月という中途半端なタイミングだが、中間報告として2026/5月末〜2026/9/19時点の1億後のリアルな資産推移をお届けしたい。
自分の記録のためにも連載化していきたく、その第一弾で書いてみる。
富裕層と呼ばれる層になりたてのサラリーマンが、実際にどういう現実を見ているのか。複利は加速しているのかしてないのか。
今回は円高の影響をモロに受けたので、その詳細な数字を出していく。
目次
資産推移とポートフォリオ
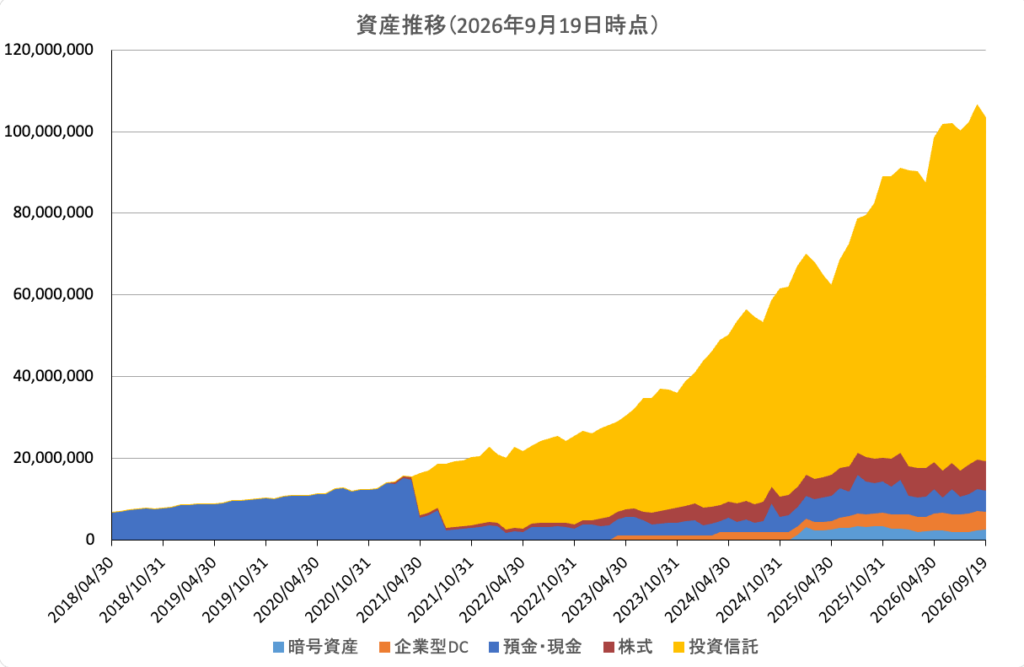
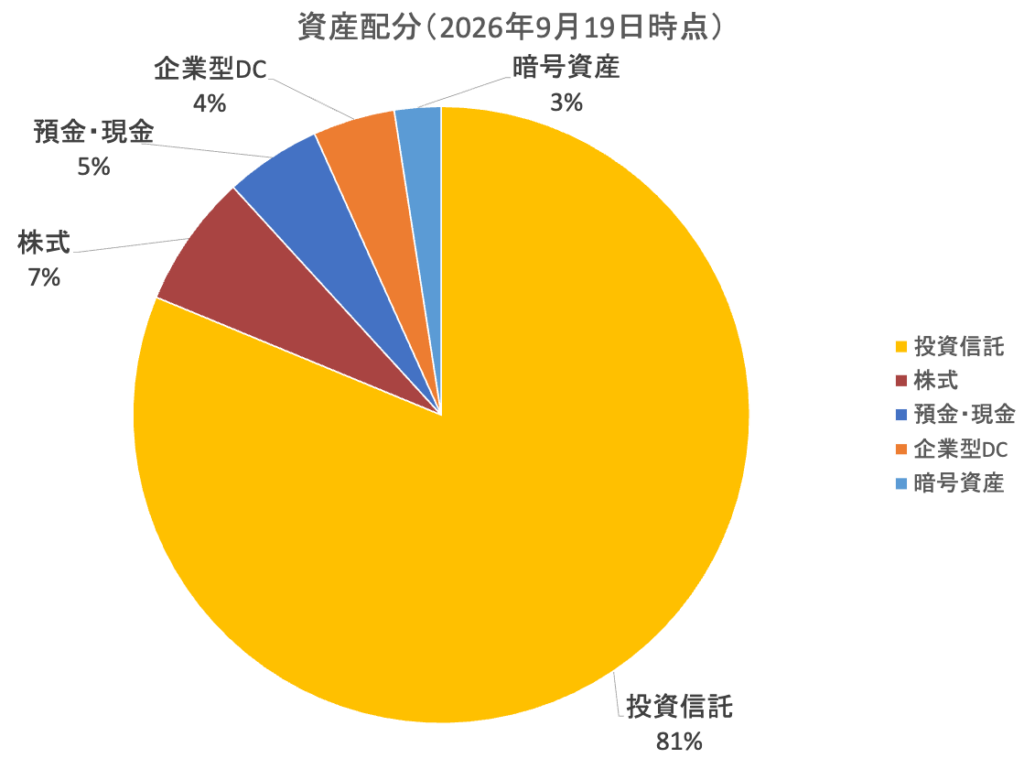
この記事を書いている2026/9/19時点の最新の資産推移とポートフォリオを先に公開する。下記の通り。
トータルは1億350万。
1億円に到達してから5ヶ月で資産はいくら増えたか
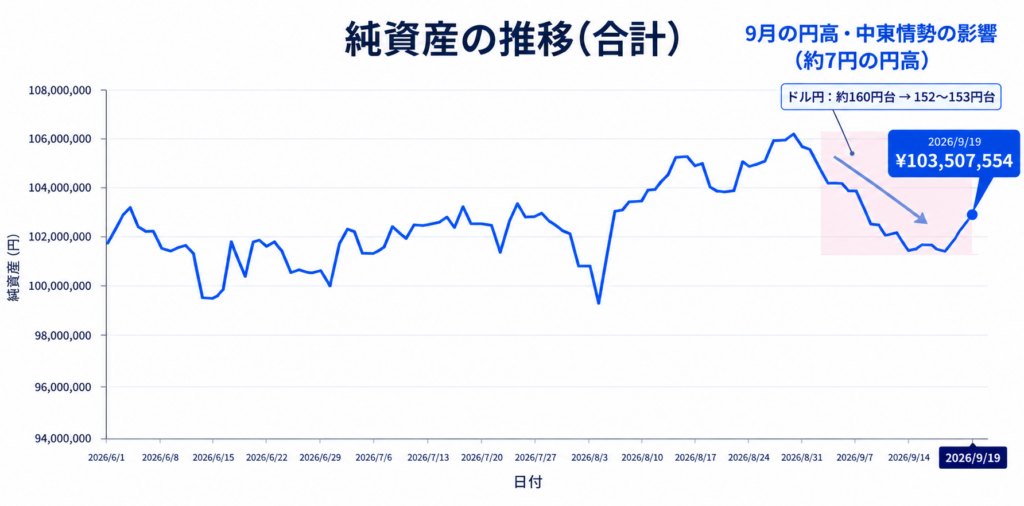
結論から言うと、ほぼレンジ相場。
101,868,435円(2026/05/31) → 103,507,554円(2026/09/19)で約+164万円(+1.61%)。
2026/5月末に1億186万円で1億円を突破して、2026年9月18日時点で1億350万円。
差し引き163万9,119円。これが1億達成後の5ヶ月目に入った時点の答えになる。
月次の推移は下記の通り。
| 時点 | 資産合計 | 前月比 |
|---|---|---|
| 2026/05/31(1億突破) | 101,868,435円 | ― |
| 2026/06/30 | 100,071,445円 | −1,796,990円(−1.76%) |
| 2026/07/31 | 102,215,549円 | +2,144,104円(+2.14%) |
| 2026/08/31(過去最高) | 106,544,320円 | +4,328,771円(+4.23%) |
| 2026/09/19 | 103,507,554円 | −3,036,766円(−2.85%) |
2026年6月〜2026年9月までの振れ幅
2026/08/31時点では1億650万近くまで増えていたが、そのあとは右肩下がりになり、この5ヶ月での最大下落幅は−303万円。
8月が一番プラスだったが、米国株・ハイテク株の上昇と円安の影響でこの月はかなり増えている。
一方で、9月に急激な円高と中東情勢の悪化を受けて、−2.85%まで低下したのが実態だ。
そのため、現時点では最高値(約1億650万)から-約300万近くの位置に留まっている。新車1台分というところだ。さすがに1億超えてくると金額としては大きく見えるが、所感としてはもはや蚊が止まったぜくらいの下落幅。短期的な数百万の損失は長期目線で見るとハナクソみたいなもの。
増えた+164万円の正体:8割は給料を貯めた分
続いて、増えた164万円を資産クラスごとに分解すると、下記の通り。
| 資産クラス | 評価額 | 増減額 | 変化率 | 増加分への寄与 |
|---|---|---|---|---|
| 預金・現金 | 5,220,806円 | +1,315,590円 | +33.7% | +80.3% |
| 株式 | 7,230,580円 | +657,820円 | +10.0% | +40.1% |
| 暗号資産 | 2,530,075円 | +176,023円 | +7.5% | +10.7% |
| 企業型DC | 4,446,940円 | +124,076円 | +2.9% | +7.6% |
| 投資信託 | 84,079,153円 | −634,390円 | −0.7% | −38.7% |
資産の81%を占める投資信託が、マイナス63万円。
一方で預金・現金は132万円増えている。これは給与から積んだ分だ。増加分164万円のうち、8割がここから来ている。
つまり、1億円を運用して、運用益の主力はマイナスだったが、ほぼ毎月の給料分で全体としてはプラスだったということ。
1億円到達後に変えたこと:現金比率を3.8%から5.0%へ
数字で見ると、この5ヶ月で唯一はっきり変えた行動がこれになる。
| 時点 | 預金・現金 | 現金比率 | 投資信託比率 |
|---|---|---|---|
| 2026/05/31 | 3,905,216円 | 3.8% | 83.2% |
| 2026/09/19 | 5,220,806円 | 5.0% | 81.2% |
現金を390万円から522万円へ、132万円積み増した。
この132万円は投資信託を売って作った現金ではないということ。売却は1円もしていない。毎月の給与から、投資に回さず現金のまま残した分が積み上がっただけだ。
いま現金比率を高めている理由は主に以下2つある。
理由1:今後の活動資金の確保
しばらく育休に入るので、やりたいことリストが溜まっている。物入りで金が必要になるからまとまった資金を確保している。
具体的には引越し、副業のためのMacbook Pro(M6)購入、生活改善(ドラム式洗濯機)など。
理由2:生活防衛資金の確保
シンプルに給与が減り、現金比率を高めておきたいのが理由。
最低1年間は取り崩しなしで資産形成を継続していきたい意図もあり、下落相場耐性を高めるためにもシンプルに現金を少し多めに残しておきたい。
2026年初来の利益率
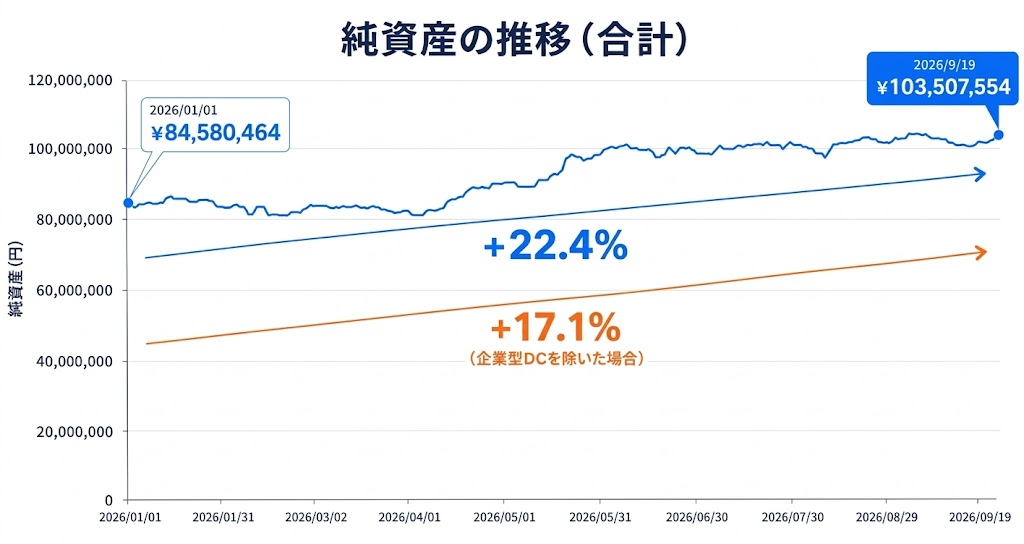
少し引いた視点で年初来からの利益率もしっかり見ておく。
増加額は+18,927,090円(+22.4%)。
ただし、今年の途中から企業型DCを計算対象としたので、その分を除くと実質は+14,480,150円(+17.1%)。
短期(9月単月)では円高・中東情勢の影響が主因だが、年初来で見ればもはや誤差であることが分かる。
今年も十分過ぎるリターンで順調に資産は増えているので、直近の円高の影響は実際にはほぼ無視できる。おそらく今年も利益率は20%を超えると見込んでおり、ここ数年の相場が如何に好調かが見て取れる。
2026/5末に1億を超えてからはレンジ相場が続いているが、1億のラインをほぼ下回らずに保てているのは暴落耐性もそれなりにあるポートフォリオになっているからと捉えることもできる。
-

-
リアルな資産ポートフォリオ全公開
投資系ブログをやるなら、最初に書きたかった記事がまず資産ポートフォリオだ。億り人は年々増加傾向なので、ネットで検索すればざっくりなポートフォリオを公開している人は多い。ただ、具体的な投資信託商品の選定 ...
続きを見る
ただし、ここまでの好調相場が毎年続くはずもないので、油断せず暴落時の耐性はしっかり付けておく必要がある。
この記事内でも語っている通り、現金比率を高めているにしているのは資産の防御力を上げるためというのが大きな理由の一つだ。
まとめ
1億円到達から5ヶ月目、実際に起きたことをまとめる。
ポイント
- 資産は1億186万円から1億350万円へ、163万9,119円(+1.61%)しか増えていない
- 増加分の80.3%は給与から積んだ現金。主力の投資信託はむしっろ63万4,390円のマイナスだった
- 到達翌月の6月は、1億円をわずか7万1,445円しか上回らなかった
- 9月は過去最高の1億654万円から303万6,766円減。下落の86.7%が投資信託で、主因は株価ではなく円高7円
1億超えの後の5ヶ月の期間だけを見れば、資産を増やしているのは株ではなく、純粋な入金力だけだったというのが今回のオチになる。
9月に主に円高によるドローダウンで−2.85%(約300万)の資産減を受けたものの、株価の推移はいずれも高値 & 好調で、今年も順調な資産形成ができている。
育休後は入金力が下がるので、純粋にマイナスになる月も増えると思うが、育休中に取り崩しなしでどこまで資産を増やせるかは継続して発信していくので、富裕層到達後のリアルな資産推移・投資戦略・生活の変化などを(夢はないかもしれないが)参考に追ってもらえたら嬉しい。