
今年(2026年)に入って、「FANG+オワコン」という記事や投稿を至るところで目にした気がする。
ちょっとでも暴落が来るたびに「FANG+民乙」とか、「息してるか?」とか。
集中投資のリスク、信託報酬の高さ、過去のリターンが将来を保証しないなど、悪い面だけを並べて「やめた方がいい」という結論に誘導する構成が多かった印象で、いわゆる「持ってない」人たち側の正確性に欠ける意見ばかりだった。
結論から言うと、オワコンと言われたFANG+は2026年5月時点で過去最高値を更新し、この記事を書いている8月末時点でも更新し続けている。
ポジショントークではなく、それを実額で証明したい。
目次
FANG+とは
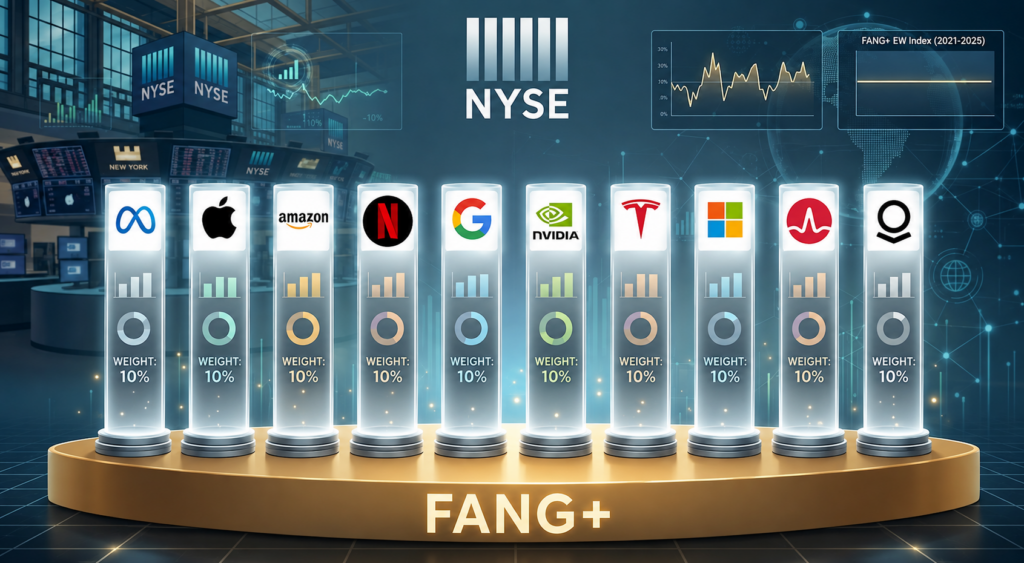
有名な指数なので知っている人は多いと思うが、FANG+は、Meta・Amazon・Netflix・Alphabet・Apple・Microsoft・NVIDIA・Micron・Palantir・Broadcomの10社に均等配分で投資する投資信託だ。「次世代テクノロジーをベースに世界に影響力を持つ企業」というコンセプトで、定期的に銘柄入れ替えがある。
ちなみにNYSE FANG+インデックス(ICEが算出)という指数に連動する投資信託である。
オルカン(全世界株式)のような広い分散ではなく、ハイテク10社への集中投資が特徴だ。
その分ボラティリティは高く、2022年は年間-31.4%・ピーク比-43.1%という下落実績もある。上振れも下振れも大きい商品という特徴を持っている。
ハイテク10社均等配分
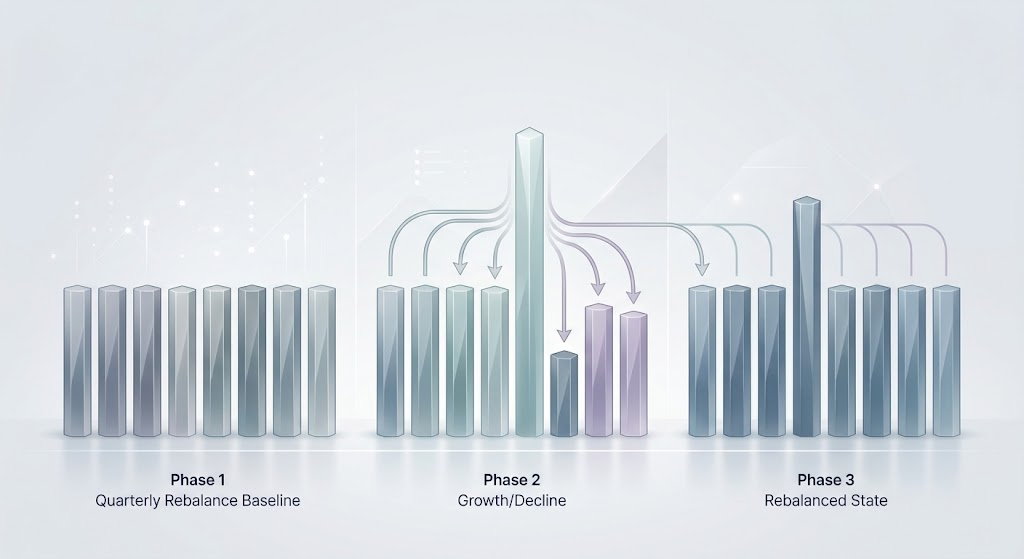
均等配分というのは「常に10社をほぼ同じ比率に保つ」ということで、四半期ごとにリバランスが入る。
NVIDIAが爆発的に上がって全体の20%近くを占めるようになれば、超過分を自動で売って他9社を買い増す。逆にNetflixが下がれば、その分を買い足す。「上がった銘柄を売り、下がった銘柄を安く拾い直す」という動きが仕組みとして組み込まれている。
固定銘柄6社+入れ替わり銘柄4社の構成
構成銘柄には「ほぼ固定」の枠と「入れ替わりが起きる」枠がある。Meta・Amazon・Netflix・Alphabet(Google)の4社はインデックス名の由来でもあり(FANG)、長年メンバーに入り続けている。AppleとMicrosoftも同様だ。
残り4枠は「次世代テクノロジー」の条件で入れ替わる。過去にはTesla・Baidu・Twitter・Snowflakeなどが入っていた時期がある。現在(2026年3月時点)はNVIDIA・Micron Technology・Palantir・Broadcomがその枠を占めている。
FANG+ 2026年の実際の評価額(元本1,180万)
対象ファンドはiFreeNEXT FANG+インデックスで、俺の元本は1,180万円(新NISA込み)。
2026年の春に評価額が196万円減った時期があり、しかもその直前の1月に240万円を年初一括で入れたばかりだったから、高値掴みでもあった。それでも1円も売らずにホールドし、2026年8月31日時点の評価額は19,603,229円(+66.1%)だ。
「FANG+はオワコン」なのではなく、最初からこういう商品だ。配分を正しく設計して持ち続ければ、「やめとけ」と言われた年に過去最高値を更新することになる。
数字を全部出していく。
合計(NISA成長投資枠+特定口座)
| 項目 | 実額 |
|---|---|
| 投資元本 | 11,800,000円 |
| 評価額(2026年8月31日時点) | 19,603,229円 |
| 損益 | +7,803,229円(+66.1%) |
| 純資産1億円に占める比率 | 約2割 |
NISA成長投資枠と特定口座の内訳(2026年8月31日時点)
NISAと特定口座でそれぞれ買っているので、内訳を出しておく。
| 口座 | 元本 | 評価額 | 損益率 |
|---|---|---|---|
| NISA成長投資枠 | 6,800,000円 | 10,669,011円 | +56.9% |
| 特定口座 | 5,000,000円 | 8,934,218円 | +78.7% |
評価額の主な推移(NISA+特定口座 合計)
2024/2から2026/8末までの約2年半の評価額推移は以下のとおり。
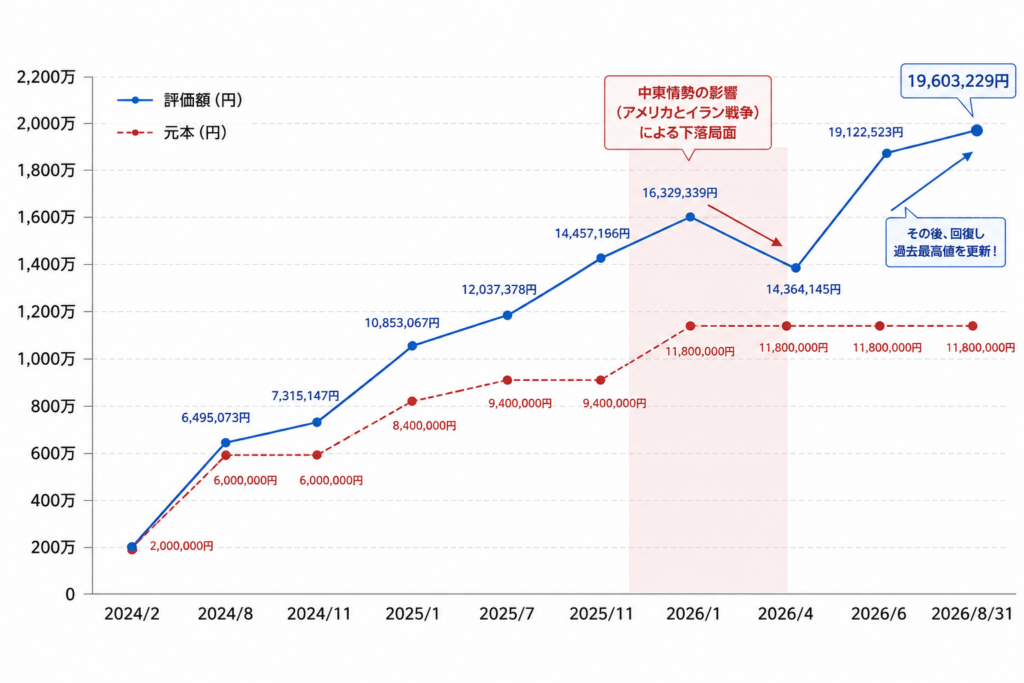
持ち始めたのが2024/2月からなので、まだ約2年半の実績しかないが、それでも「オワコン」と言われた2026年に投資元本の1.64倍になって過去最高値を更新している。
ただもちろん、下落の過程で196万円が消えた事実も数字に出ている。
なぜ資産ポートフォリオの2割にFANG+を採用したか
FANG+をアセットに組み込んでいる理由は明確に大きく2つある。
サテライト枠として攻めの銘柄を組み入れたかった
資産のブースト用にサテライト枠として持っておきたかったのと、FANG+の爆発力に魅力を感じたからというのが一番大きい。
あとは長期保有前提なので、ボラティリティの高さも耐えられる自信があったからというのも理由である。
Zテック20やNASDAQ100など、他にもハイテク集中のファンドはあるが、すでにオルカン(eMAXIS Slim全世界株式)や全米株式インデックスなどの分散インデックスをコアに据えているので、超ハイテクグロース10社で構成される超特化型を組み入れないとサテライト枠の意味がないと考えたからだ。
ちなみに今年(2026年1月1日〜8月31日)の年初来リターンで比較でも実績としてFANG+がリターンとしては結局1番大きいことが分かる。
| 銘柄・指数名 | 2025年末(12/31) | 2026/8/31時点の基準価格 | リターン |
|---|---|---|---|
| iFreeNEXT FANG+インデックス | 84,389円 | 101,309円 | +20.1% |
| iFreePlus Zテック20 | 12,757円 | 14,775円 | +15.8% |
| NASDAQ100指数 | 25,485.77 | 29,433.43 | +15.5% |
| 一歩先いく USテック・トップ20 | 17,483円 | 19,979円 | +14.3% |
日常生活がFANG+構成銘柄の10社にほぼ支配されている現実がある
俺に限らず、多くの人の日常生活がこの10社にほぼ支配されているという事実があるからこそ、投資においては何の違和感もなかった。
iPhone・MacはApple、検索とYouTubeはGoogle、動画はNetflix(観てなかったこれ)、買い物はAmazon、SNSはX(Meta)、仕事のPCはWindows、ClaudeなどのAIツールを動かしているチップはNVIDIA——生活インフラを棚卸しすると、FANG+の構成銘柄がそのまま出てくる。
「よく分からないけど成長しそう」ではなく、「自分がすでに毎日使って依存しているものに投資する」という感覚が重要である。
この超ハイテク10社は、巨大なデジタルインフラとして日常生活を支えているので、浮き沈みはあれど今後も成長し続ける可能性は極めて高い。
「FANG+はやめとけ」と言われる理由に保有者として全部答える
10社集中のリスクが高い
これは正しい。
オルカンや全米と比べてボラティリティは高く、2022年の年間-31.4%・ピーク比-43.1%という実績があるし、「値動きが大きいのが怖い」という人には向かない商品だと思う。
ただし、値動きが大きいこと自体が長期リターンの源泉でもあって、それをどう評価するかは保有期間と配分と精神的な耐性の問題なので、単にリスク許容度の話である。
構成銘柄の6社固定が足を引っ張る
これは見方が一面的すぎる。
固定6社はいずれも巨大テック企業で、短期的に沈んでも長期の指数リターンを牽引してきた実績がある。
固定ゆえに好調期の複利もしっかり取り込めるのはむしろメリット。
「次世代テクノロジー」を取り込むための可変枠も4社あるわけで、固定6社が長期の中核を担い、可変4社が新陳代謝を担うという役割分担になっているだけである。
その入れ替えが「機能した事例」として、Micron Technologyを挙げておく。Micronは2026年3月にCrowdStrikeとの入れ替えで加わった銘柄だが、2026年の年初来リターンは脅威の+231%だ(2025年末285ドル→2026年8月末946ドル)。
今年に限って言えば、Micronのこの脅威的な暴騰率がFANG+全体のリターンを支えていることになる。
信託報酬が高い
若干高い。年率で0.7755%(税込)。
オルカン(0.05775%)の約13倍で、長期保有では無視できないコストにはなる。ただしこれも、圧倒的なリターンを考えれば許容できる運用コストとして捉えることもできる。
仕事しながらだと同等の10社を個別株で自分で管理するのも辛いし、自動的な均等配分や銘柄入れ替えのコストと考えれば安いくらいにも感じる。
FANG+とオルカンの利益率(過去5年分)
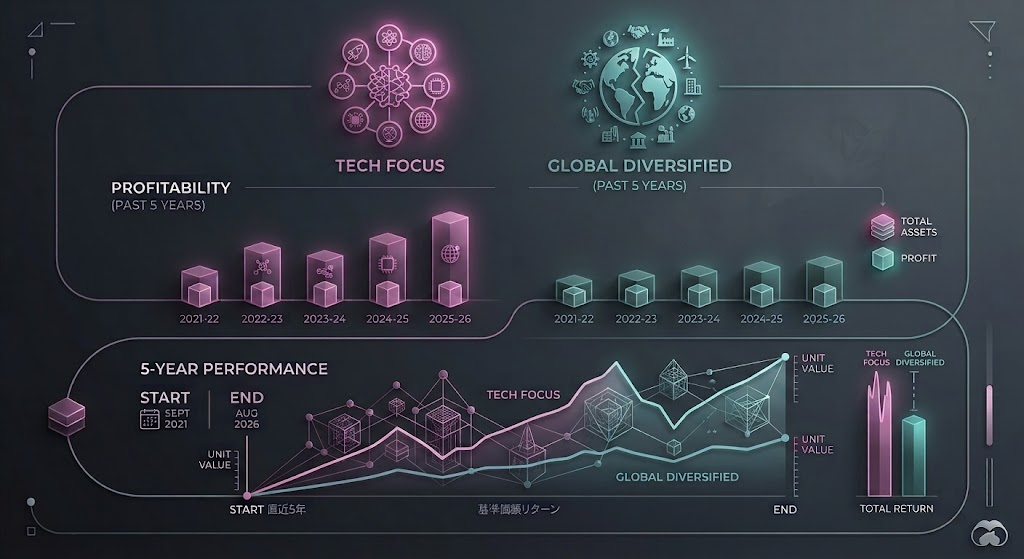
投資開始が異なるため、同じ起点で比較するために直近5年(2021年9月末〜2026年8月末)の基準価額リターンも載せておく。
| iFreeNEXT FANG+ | オルカン(eMAXIS Slim 全世界株式) | |
|---|---|---|
| 基準価額(2021年9月末) | 26,998円 | 15,544円 |
| 基準価額(2026年8月末) | 101,309円 | 38,905円 |
| 直近5年リターン | +275.2% | +150.3% |
同じ5年間でFANG+はオルカンのほぼ倍近いリターンを出している。ただしこの5年は米国ハイテクが特に強かった時期でもあり、FANG+にとって追い風だったことは前提として抑えておく必要がある。
FANG+は資産の何割までなら入れていいか
極論だが、リスク許容度が高いなら100%保有しても良い。
そこまで冒険するメンタルがあれば良いが、個人的なおすすめとしてはサテライト枠として純資産の20%前後をおすすめする。
現状の資産配分(投資信託のみ)を出す。
| 銘柄 | 比率 |
|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 35.9% |
| SBI・V・全米株式インデックス・ファンド | 32.5% |
| iFreeNEXT FANG+インデックス | 22.1% |
| 野村世界業種別投資シリーズ(世界半導体株投資) | 9.5% |
この比率の理由は、AI・半導体の爆益を可能な限り取りこぼしたくない、でも暴落にも耐えたいという二重張りの設計だからだ。
上振れを狙う側の根拠はシンプルで、AI・半導体の主役は集中している。時価総額全体に薄く張るだけだと、伸びる数銘柄の寄与が薄まって取りこぼす。だからFANG+で2割強(世界半導体も含めれば3割強)の比率で意図的に濃くしている。
下振れを抑える側の根拠は、2022年のFANG+が-43.1%だったこと。
このレベルのドローダウン(下落幅)が全資産に乗っかると耐えられないが、比率20%なら総資産へのダメージは8〜9%程度で済む。致命的にならない下落幅を設計の条件にした。
ただ、コアのオルカン(36%)にもFANG+と銘柄が重複する部分があるから、「テクノロジー系への露出」は資産全体としては最も多い割合を占める。
まとめ
ポイント
- FANG+は「オワコン」ではなく、最初から値動きの激しい商品。設計して持てばいい
- 元本1,180万円が2026年8月末時点で評価額1,960万円(+66.1%)、過去最高値を更新中
- 資産の20%前後に抑えれば、最悪の暴落(-43%)でも総資産へのダメージは8〜9%で済む
- 2026年の年初来リターンはFANG+が+20.1%でハイテク系ファンドの中で1位
- 「やめとけ」と言うより先に、自分の資産設計がどうなっているかを問い直す方が先
過去最高値を更新し、2026年1月に高値掴みで240万円を入れて、春に196万円消えた時期があっても、1円も売らずに持ち続けた結果がこれ。
FANG+が「オワコン」なのではなく、仕組み上、最初から値動きの激しい商品特性であることを十分理解した上で持ち続ければ良いだけである。
理解した上で資産の20%前後というリスクを計算した配分で持つなら、「最悪でも総資産へのダメージは8〜9%」という設計になるので、暴落耐性を付けつつ、超ハイテク銘柄の集中投資で爆益リターンを取りに行くと良い。
リスク許容度次第ではあるものの、向いている人には最強のサテライト枠になる。