
年収1,000万を超えた辺りから、手取りが増えていない気がする
高年収帯に入った人がうっすら感じている感覚だと思う。
非常に正しい感覚で、俺もそうだった。
そこで、去年(2025年)と今年(2026年)の給与明細を並べ、1円単位で計算してみた。
2025年は額面1,120万円のうち約300万円、2026年は額面1,300万円(見込み)で約380万円近くが口座から消える。資本主義といえど、社会構造的に金持ちになれないことが再認識できる。
しかも会社が俺のために出している人件費まで含めると、消えている金額はさらに大きい。
この記事では、累進課税の現実を実額で解説していきたい。
- 年収1,000万超え(1,120万・1,300万)の手取り実額(年次・賞与込み)
- 会社が払った約1,250万円のうち、430万円が俺の手に渡らず消えるカラクリ
- 額面が増えるほど手取り率は下がる「累進課税の現実」
- ふるさと納税の重要性
- なぜ給与で資産を作るのが構造的に無理ゲーなのか
※ 数字の出どころは、2025年分の確定実績と、2026年1〜8月の給与明細とする
目次
年収1,120万(2025年)の場合の手取り
給与明細20ヶ月分と源泉徴収票を全部足し上げた結果を、まず一覧で出す。
| 項目 | 金額 |
|---|---|
| 額面(2025年・年収) | 11,209,912円 |
| 実際の手取り額 | 8,166,052円 |
| 消えた額 | 3,043,860円(27.2%) |
額面の27.2%が、税金でもっていかれている。年収の3割弱だ。1000万超えても生活は変わらないと言われる所以がこれ。
ここから、この消えた304万3,860円の中身を分解していく。
2025年分の控除内訳(確定実績)
| 項目 | 金額 | 額面比 |
|---|---|---|
| 額面(給与 10,390,411 + 賞与 819,501) | 11,209,912円 | 100% |
| 社会保険料 | −1,257,360円 | 11.2% |
| 所得税(年末調整後) | −1,093,500円 | 9.8% |
| 住民税 | −693,000円 | 6.2% |
| 控除合計 | −3,043,860円 | 27.2% |
| 実際の手取り額 | 8,166,052円 | 72.8% |
社会保険料が112万円、所得税が109万円、住民税が69万円。
ちなみに社会保険料が一番重い。
「税金が高い」と言われがちなのは、やっぱりここ一択だ。
年収1,300万(2026年)の手取りと着地見込み
ここがこの記事のメインになる。
まず8ヶ月分の給与明細をそのまま表にし、章末で残り4ヶ月+賞与を足した年間着地を計算する。
月ごとの手取り
| 月 | 支給合計 | 社会保険料 | 所得税 | 住民税 | 控除合計 | 手取り |
|---|---|---|---|---|---|---|
| 1月 | 936,635円 | 103,826円 | 91,950円 | 59,600円 | 255,376円 | 681,259円 |
| 2月 | 934,496円 | 103,814円 | 91,450円 | 59,600円 | 254,864円 | 679,632円 |
| 3月 | 936,635円 | 103,826円 | 91,950円 | 59,600円 | 255,376円 | 681,259円 |
| 4月 | 944,479円 | 103,397円 | 93,890円 | 59,600円 | 256,887円 | 687,592円 |
| 5月 | 938,062円 | 104,492円 | 92,120円 | 59,600円 | 256,212円 | 681,850円 |
| 6月 | 1,021,121円 | 104,907円 | 111,530円 | 50,800円 | 267,237円 | 753,884円 |
| 7月 | 1,031,588円 | 104,959円 | 113,980円 | 50,400円 | 269,339円 | 762,249円 |
| 8月 | 1,028,023円 | 104,942円 | 113,140円 | 50,400円 | 268,482円 | 759,541円 |
| 合計 | 7,771,039円 | 834,163円 | 800,010円 | 449,600円 | 2,083,773円 | 5,687,266円 |
⚠️ 賞与は年1回・12月支給のため、この8ヶ月には含まれていない。
8ヶ月目までの2026年の手取り率は今のところ73.2%。
2025年の年次実績72.8%とほぼ一致している。
社会保険料の内訳
| 月 | 健康保険 | 厚生年金 | 子育て支援金 | 雇用保険 | 合計 |
|---|---|---|---|---|---|
| 1月 | 39,200円 | 59,475円 | — | 5,151円 | 103,826円 |
| 2月 | 39,200円 | 59,475円 | — | 5,139円 | 103,814円 |
| 3月 | 39,200円 | 59,475円 | — | 5,151円 | 103,826円 |
| 4月 | 39,200円 | 59,475円 | — | 4,722円 | 103,397円 |
| 5月 | 39,200円 | 59,475円 | 1,127円 | 4,690円 | 104,492円 |
| 6月 | 39,200円 | 59,475円 | 1,127円 | 5,105円 | 104,907円 |
| 7月 | 39,200円 | 59,475円 | 1,127円 | 5,157円 | 104,959円 |
| 8月 | 39,200円 | 59,475円 | 1,127円 | 5,140円 | 104,942円 |
厚生年金の列を見てほしい。8ヶ月すべて59,475円で、1円も動いていない。理由は後述する。
なお、月ごとの支給合計が変動しているのは主に深夜手当(月17,829〜28,538円)の増減。今は管理職なので残業代は出ないが、時間外の深夜手当は支給されるので、これが実質的には管理職の残業代となる。
基本給自体は6月に916,667円 → 1,001,000円(+84,333円、年換算+101万円)にアップしている。
あとで「昇給すると社会保険料が上がる」話にもつながるので覚えておいてほしい。
2026着地見込み: 年収 約1,300万円、手取り 約920万円
2026年は6月に昇給した。基本給が916,667円から1,001,000円になっている。
年換算で1,100万円 → 1,201万円だ。ここに12月の賞与(約120万円)が乗る。
| 項目 | 金額 |
|---|---|
| 1〜8月(実測) | 7,771,039円 |
| 9〜10月(見込み) | 2,050,738円 |
| 11〜12月(見込み) | 2,006,100円 |
| 賞与・12月(見込み) | 1,200,000円 |
| 年収(見込み) | 約13,027,900円 |
| 手取り(見込み) | 約9,191,500円 |
| 手取り率 | 約70.6% |
1〜8月は実測、9月以降は見込みだ。「仮に年収1,300万だったら」という架空の試算ではなく、8ヶ月分の実額から自分の着地を計算した数字である。
去年(2025年)から年収が182万円増えて、手取りは103万円増える計算になる。この意味は後半で書く。
手取りが大きく変わる3つの理由
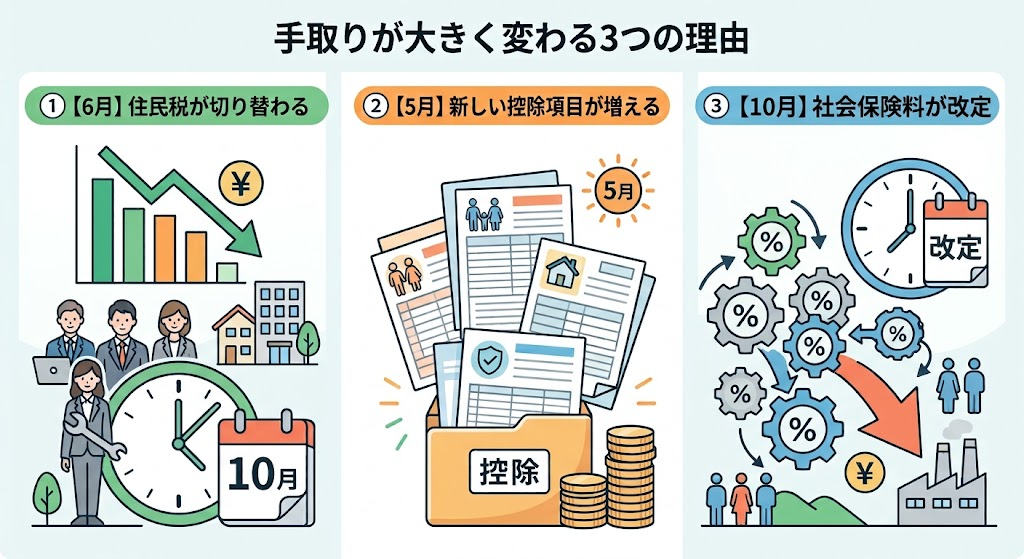
同じ会社、同じ人間、同じ年でも、手取りは動く。理由は3つある。
①【6月】住民税が切り替わる
6月の手取りを見ると、住民税が59,600円から50,800円に下がっている。
| 期間 | 月額 | 年税額 |
|---|---|---|
| 〜2026年5月 | 59,600円 | 約715,200円 |
| 2026年6月〜2027年5月 | 50,800円(6月)/50,400円(7月〜) | 605,200円 |
年間で約11万円減っている。
世間では「6月は住民税が切り替わって手取りが減る」と言われる。だが住民税は前年の所得と、前年に自分が何をしたかで決まる。上がることもあれば、下がることもある。
②【5月】新しい控除項目が増える
2026年5月分から、控除欄に見慣れない項目が増えた。
「子育て支援金」だ。
俺の場合、月1,127円、年間で約1.4万円。
少子化対策の財源として追加された保険料だが、子供のいない人にとって、イラッとするのは非常に理解できる。
とはいえ、今後の我が国の子育て世帯の経済的負担を軽減し、将来の社会を担う子どもと子育て世帯を社会全体で支えることを目的としているわけなので、大人のメンタルで受けれるしかない。
金額としては大きくないし。
③【2025年10月】社会保険料が改定される
これが一番エグい。
健康保険料が、28,400円から39,200円に上がっている。月+10,800円、年間で+129,600円だ。
2025年10月の給与明細の記事欄には、こう書かれていた。
社会保険料の随時改定が行われました。
随時改定、いわゆる月額変更届というやつだ。仕組みはこうなっている。
- 2025年6月、俺は昇進して基本給が529,167円 → 916,667円になった(+73.2%)
- 固定的賃金が大きく変わったので、随時改定の対象になる
- 7月・8月・9月の3ヶ月の平均報酬で標準報酬月額が決まる
- 10月分の給与から、新しい保険料が適用される
昇給した4ヶ月後に、社会保険料が月1万円上がった。
しかも通知が来るわけでもない。明細の隅に一行書いてあるだけだ。気づかないまま払い続けている人は相当いると思う。
「4〜6月に残業すると社会保険料が上がる」という話はよく見かける。あれは9月の定時決定の話だ。だが実際には、昇給しただけでも随時改定で上がる。サイレントで昇給の4ヶ月後に。
ちなみに厚生年金は1円も動いていない。これについては次で書く。
去年と今年の明細を並べて見つけた、厚生年金と賞与のカラクリ
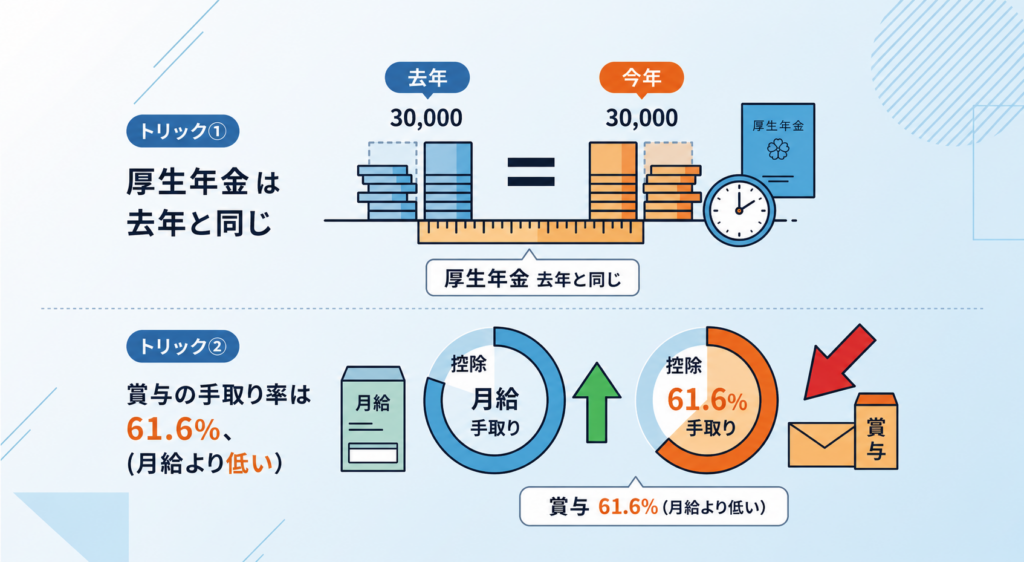
単月では絶対に気づかないものが、並べると見えてくる。2つ紹介する。
カラクリ①:厚生年金は去年から1円も変わっていない
俺の厚生年金保険料は、去年1月から今年8月まで、ずっと月59,475円。1円も変わっていない。
その間に基本給は529,167円 → 916,667円 → 1,001,000円と2度も上がっているのに、だ。
理由は、厚生年金には標準報酬月額の上限(65万円)があるからだ。
650,000円 × 9.15% = 59,475円
俺はとっくにここに張り付いている。つまり、高年収になるほど厚生年金の「率」は下がっていく。額面93万円でも103万円でも同じ59,475円なので、負担率は6.4% → 5.8%と勝手に軽くなる。これは高年収にとって数少ない有利な仕組みだ(払っていない分は将来もらえないが)。
カラクリ②:賞与の手取り率は61.6%。月給よりさらに低い
去年12月の賞与明細も分解しておく。
| 項目 | 金額 |
|---|---|
| 賞与(額面) | 819,501円 |
| 健康保険 | −32,760円 |
| 厚生年金 | −74,938円 |
| 雇用保険 | −4,507円 |
| 所得税 | −202,201円 |
| 住民税 | 0円 |
| 手取り | 505,095円 |
| 手取り率 | 61.6% |
賞与の手取り率は61.6%。月給の73.2%より11%も低い。
住民税が引かれないのに手取り率が低いのは、所得税の源泉徴収率が高いからだ。
俺の場合の賞与の所得税は約28.6%(約-20万)。月給の所得税は支給額の10〜11%前後なので、倍以上取られている。
エグすぎる。
額面が増えても、手取りは同じ比率では増えない
ここからが本題かもしれない。
| 額面 | 手取り | 手取り率 | |
|---|---|---|---|
| 2025年(実額) | 11,209,912円 | 8,166,052円 | 72.8% |
| 2026年(見込み) | 約13,027,900円 | 約9,191,500円 | 約70.6% |
| 差 | +1,817,966円 | +1,025,448円 | −2.2% |
額面が182万円増えて、手取りは103万円しか増えない。
つまり、増えた分の56.4%しか手元に残らない。
理由は、俺の課税所得が900万円を超えているからだ。そうなってくると限界税率はこうなる。
| 項目 | 税率 |
|---|---|
| 所得税 33% × 1.021(復興特別所得税) | 33.69% |
| 住民税 | 10% |
| 合計 | 43.69% |
つまり、次の100万円を稼いでも、43万円は税金で消えるということになる。ここに社会保険料も乗ってくるというわけだ。
搾り取りすぎだろ。
累進課税の現実
給与を上げれば上げるほど、手元に残る比率は下がり続ける。頑張れば頑張るほど、増えた分の半分以上は税と社会保険料で削られていく。
これが累進課税の現実だ。
しかも累進課税は所得税だけの話ではない。社会保険料は上限があるとはいえ、標準報酬月額に応じて増ていき、住民税10%はほぼ一律だが。額面が上がるほど絶対額として重く効いてくる。
なので、給与で増やすルートは、途中から必ず効率がガクッと落ちる仕組みになっている。
参考:年収別・手取りの早見表(1,000万円〜2,000万円)
「じゃあ他の年収帯だとどうなるのか」も気になるはずだ。ざっくりの目安を置いておく。
| 額面(年収) | 年間手取り目安 | 月あたり手取り | 手取り率 |
|---|---|---|---|
| 1,000万円 | 約735万円 | 約61万円 | 約74% |
| 1,200万円 | 約855万円 | 約71万円 | 約71% |
| 1,300万円 | 約919万円(本記事の実額) | 約77万円 | 約71% |
| 1,500万円 | 約1,020万円 | 約85万円 | 約68% |
| 2,000万円 | 約1,295万円 | 約108万円 | 約65% |
1,000万円から2,000万円へ+1,000万円稼いでも、手取りは+560万円しか増えないという現実。増えた分の56%しか残らない計算。
額面が上がるほど手取り率は下がる。
しかもこれは、俺の実測値と同じで「税金・社会保険料だけ」の話だ。ここに毎年の食費・住居費・教育費が乗っかってくる。その状態でも生活水準を上げずに資産形成に取り組めるかどうかが高年収サラリーマンの試練でもある。
住民税の節税はふるさと納税
住民税の節税は、やっぱりふるさと納税一択だ。
やらなければ、住民税は約76万円だった
2025年、俺はふるさと納税で259,500円を寄付し、確定申告で申告した。その結果がこうなる。
| 住民税(年税額) | |
|---|---|
| ふるさと納税をしなかった場合 | 約760,900円 |
| 実際(ふるさと納税あり) | 約584,200円 |
| 差 | −176,700円 |
ふるさと納税だけで、住民税が年17.7万円下がっている。
6月に手取りが増えたのは、運が良かったからでも、給料が減ったからでも、制度が変わったからでもない。前年の自分がふるさと納税をしっかりやっていたからだ。
ただし、上限を2万円強オーバーしていた
「やり切った」つもりだったが、実際は寄付しすぎていた。
| 項目 | 金額 |
|---|---|
| 寄付額 | 259,500円 |
| 控除上限の目安 | 約228,900円 |
| 超過した寄付額 | 約30,600円 |
| 実際の自己負担 | 22,341円 |
俺は約2万円強が、ただの寄付になった。
原住民税の特例分控除には「所得割額の20%」という上限があるからだ。
シミュレーターは使っていたが、副業の所得や社会保険料の変動まで正確に入れていなかった。ふるさと納税の上限計算は別記事で詳しく書いているので、俺みたいに溶かさないように。
「働いて増やす」には天井がある
ここまで並べた数字から、はっきりしたことがある。給与で増やすルートには、構造的な天井がある。
主張ではなく、明細から出た数字だけを並べる。
① 会社が払った金の実質34.5%は、口座に入る前に消えている
社会保険料は労使折半。
去年(2025年)で言えば、社会保険料は約125万円のため、会社も同額払っていることになる。
そのため、会社が俺のために出している人件費はトータルで約1,250万円だ。
| 項目 | 金額 |
|---|---|
| 会社が負担した人件費 | 約12,467,272円 |
| 実際の手取り額 | 8,166,052円 |
| 口座に入る前に消えた額 | 約4,301,220円(34.5%) |
しかもこの会社負担分は、給与明細のどこにも書かれていない。自分の負担は見えるが、会社側の負担は見えない設計になっている。
② 給与所得控除は195万円で頭打ち
ここが構造の核心。同じ「働いて稼いだ金」なのに、給与と事業では認められる控除がまるで違う。
俺は2025年、給与とは別に副業(アプリ開発等)で約290万円の売上があった。同じ「働いて稼いだ金」の給与と副業を並べるとこうなる。
| 収入 | 認められた控除 | 控除率 | |
|---|---|---|---|
| 給与 | 11,209,912円 | 1,950,000円(上限張り付き) | 17.4% |
| 副業(事業所得) | 2,891,362円 | 2,643,982円(経費+青色申告特別控除65万円) | 91.4% |
給与所得控除は年収850万円以上で195万円に張り付き、そこから先はいくら額面が増えても1円も増えない。給与所得者に経費は認められない。
副業(事業所得)なら経費と青色申告特別控除65万円で91.4%を控除で削れる。
同じ「働いて稼いだ金」なのに、扱いがまるで違う。
③ 働いて得る次の100万円には43%、資産が生んだ100万円には20%
| 税率 | |
|---|---|
| 給与(課税所得900万円超)の限界税率 | 43.69% |
| 株式の譲渡益・配当(申告分離課税) | 20.315% |
同じ100万円なのに、税率が倍以上違う。しかも社会保険料は資産所得には乗らない。
だからこそ年収が1,100〜1,300万付近で税率が頭打ちになるのであれば、資産形成に軸を移すのも戦略的思考だ。
まとめ
年収1,300万円クラスの手取りを、月次と年次の実額で全部出してみた。
ポイント
- 年収1,300万円に対して、実額の手取りは920万円(手取り率70.6%)になる
- 会社が払った約1,250万円のうち、430万円は俺の手を1円も通らず消えた
- 賞与の手取り率は61.6%。月給の73.2%より11%低い
- 額面が182万円増えても、手取りは103万円しか増えない(今後も増えた分の56%だけ)
- 給与所得控除は195万円で頭打ち。副業(事業所得)は91%を控除で削れる
現実をご理解頂けただろうか。年収1000万を優に超えても実際の手取りで見るとこの程度である。
それでも月収手取りで70万以上なら十分貰ってるだろと思うかもしれないが、30代はライフイベントにより金もかかるし、何よりその給与と引き換えに仕事の精神的ストレスと長時間労働により、人生の時間は大きく奪われている。
「得ている報酬」と「そのために失っている時間」を天秤にかけると、決して割のいい仕事とは言えない。というのが俺の結論。(コンサルなんてそんなもんなので)
-

-
年収1,300万以上・マネージャーまで上がっても、サラリーマンは会社の駒だった【出口戦略を考える】
現在の役職はマネージャー(課長職)。給与は上がったが、その分責任範囲が増え、裁量も大して変わっていないことから、役職が付いたからといって所詮は会社のただの「駒」に過ぎないことを最近になってより一層自覚 ...
続きを見る
だからこそ、この記事に限らず、資産形成の重要性を説いている。
本業収入だけではいずれ頭打ちになり、マジで金持ちになれないことは実額で証明した通りなので、人生の選択肢を増やすことができるよう今後も(俺含めて)資産形成に全力で向き合っていきましょう。