
2026年5月、35歳時点で資産1億円を突破した。
社会人11年目の投資歴5年なので、一般的にはかなり早い部類に入ると思うが、このスピードで1億に到達できたことにはちゃんとした戦略的設計がある。
地道にコツコツ以外に道はないのだけれど、同じように資産を増やしていきたい人の参考になればと思い、その全容を解説していきたい。
- 「1億が貯まらない」のが努力不足ではなく制度設計の問題である理由
- 転職・副業・投資の三重レバレッジで入金力を最大化する仕組み
- 「1億円」という数字にとらわれず自分の目標額を設計する考え方
目次
「1億」は貯金だけでは貯められないようにできている
最初に話しておきたいこととして、1億は時間さえ掛ければ誰でも到達できる。
貯蓄だけでも毎月20〜30万を30〜40年続ければ、原理上は届く。
大事なのは「いつ到達するか」で、20代・30代・40代で1億を持つのと、50代、60代で持つのとでは1億の価値が全く違う。体が動く、選択肢がある、リスクが取れる。若いうちに到達するほど、その1億から引き出せるものは圧倒的に大きい。
-

-
【富裕層】資産1億円を達成して変わったこと・変わらなかったこと
本格的なインデックス投資を始めて5年。社会人12年目にして相場の運もあり、資産1億円を超えた。 「資産があれば働かなくていい」「老後の不安が消える」「人生が変わる」——いろんなイメージを持ちながら、3 ...
続きを見る

だから「若いうちに1億を貯めること」の難しさが本質的な問題になる。そしてこれが難しいのは、個人の努力でどうこうというよりも、日本の社会構造が貯蓄しにくい制度設計になっているから。
累進課税の根本:稼いだ人から搾り取り、所得の低い層に回す仕組み
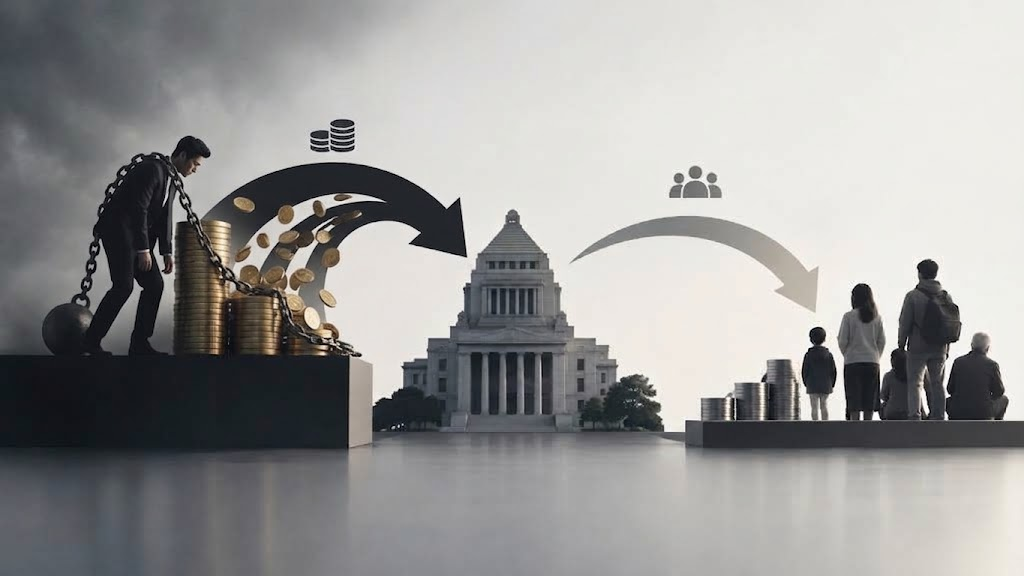
累進課税は「格差の縮小」と「富の再分配」のための制度であり、高所得者から多く税金を取り、社会保障や低所得層への給付に充てる。国にとっては格差を無くさないと治安にも影響が出るから合理的な制度なのは十分理解できるし、社会全体の意義もある。
ただし個人にとっての話をすると、年収が上がるほど限界税率が上昇し、増えた分の半分近くが消える。
俺の場合、現在の年収は1,300万円だが、手取りは約920万円。
前年から額面が182万円増えたのに、手元に残ったのは103万円だった。増えた分の56%しか手に渡らない。
頑張れば頑張るほど手取り率が下がるのだから普通のサラリーマンが貯蓄だけで1億なんて貯められるわけがない。
-
-
年収1,300万の手取り実額【税金で消える約400万円の内訳を全公開】
年収1,000万を超えた辺りから、手取りが増えていない気がする 高年収帯に入った人がうっすら感じている感覚だと思う。非常に正しい感覚で、俺もそうだった。そこで、去年(2025年)と今年(2026年)の ...
続きを見る
みんなが貯蓄に走ると国が困る理由
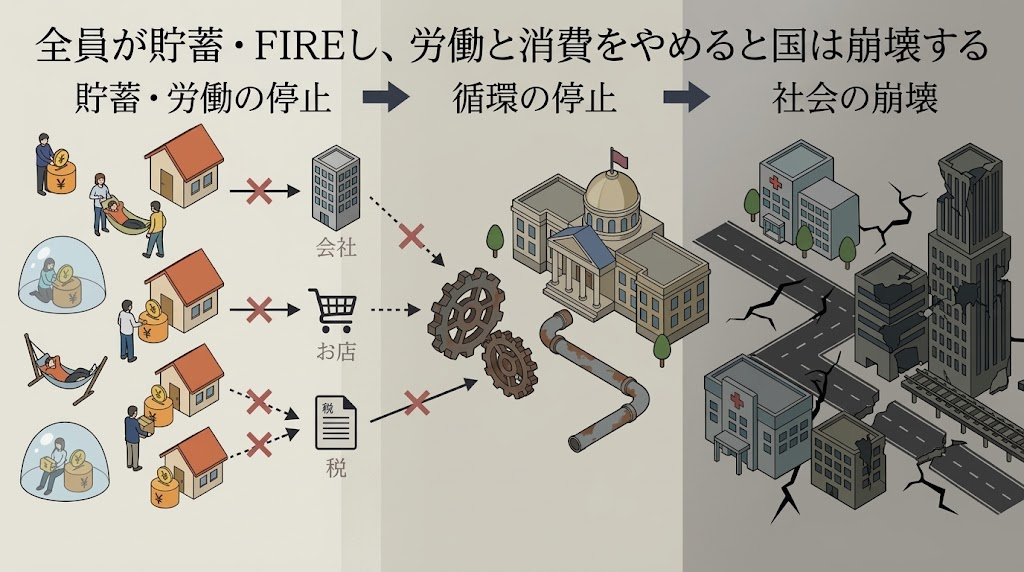
全員がFIREを目指し、消費をやめて納税を最小化し、会社を辞めたら国は成り立たなくなる。納税者が減り、消費が止まり、国力が落ちるから。給与労働者が資産を積みにくい構造にしているのは、国にとっては超都合がいい設計でもある。
だからこそ「制度の内側」で働くだけでは限界がある。制度の「外側」で資産を作る発想が必要になる。
5年で1億円を貯められた理由:4つの柱
じゃあ早く資産を築くために何をしたのかと言うと、答えは4つに集約される。
- ①転職:収入の絶対額を上げる
- ②副業:事業所得で入金力と手取りを底上げする
- ③インデックス投資:やめずに買い続ける
- ④固定費削減:収入が増えても生活水準を上げない
そして重要なのは、この4つに明確な優先順位がある。並行しつつも優先度は上から順に進めていく。
正直、節約で例えば年間50万円を削るのは現実的じゃない。でも転職で年収を300万円上げれば、同じ1年で6倍の差がつく。しかも節約は毎月意志力を使うのに対し、年収は一度上げれば翌年も上がったままだ。
だから「収入を上げる」が常に先で、「支出を削る」は優先度を下げても問題ない。(並行できる余裕がであれば節約も考える程度で十分)
ちなみにマインドの面でいうと、「労働で人生を終えたくない」という強い気持ちがあったから。JTC時代に10年後・20年後の自分を想像したとき、周りの大人がさらに上の顔色を窺い続けるだけの中間管理職になっている姿が絶望でしかなかった。
-
-
【元JTCエンジニアの本音】日系大手SIから外資系コンサルに転職した「本当の理由」
日系大手SIは多数の会社があるけど、実際にコードレベルで手を動かし、やりがいをもって仕事に取り組めている人はどのくらいいるだろうか。大手SIの収益モデルは、基本的に「人月商売 × 多重下請け」。構造的 ...
続きを見る
サラリーマンで居続けることは、人生の主導権を会社に渡し続けることだと早々に気づけたことはラッキーで、その危機感をバネにこの4つを集中的に5年間続けられたという話。
ただし再現性があるからこそ、一定の努力・継続力・覚悟は必要になる。
最大レバレッジは転職と副業:手取りを最大化する
節約で削れる額には正直限界があるけど、収入には上限がない。
この非対称性は資産形成の核心だったりする。
そして収入を増やす手段は2つしかない。給与そのものを上げる「転職」と、給与以外の収入を作る「副業」だ。
5年で1億に届いたのは、特にこの2つを同時に並行したからに他ならない。
年収は個人の能力より「どの業界にいるか」で決まる
収入の絶対額を上げるうえで一番効くのは、自分のスキルを磨く以上に「年収の高い業界に身を置くこと」。
同じスキル・同じ能力の人間でも、業界が違えば年収は上手くいけば倍は変わる。俺の場合はコンサルだったが、JTCで死ぬほど頑張って評価Sを取っても上がるのはボーナスの数十万程度。でも業界を変えれば、同じスキルのまま年収が数百万円変わる。個人の努力より、業界の給与テーブルの方がレバレッジを最大化できる。
だから最初に考えるべきは「どう評価されるか」より「どの業界にいるか」が重要。同じ努力量で結果が倍変わる場所を選ぶこと。
これが最も費用対効果の高い一手になる。
元日系大手SI(JTC企業)から外資コンサルへ
JTC時代は32歳時点で年収750万円だったが、転職して数年で1,300万円を超えた。差額は500万円以上。
これは俺が特別すごいのではなく、業界パワーを享受できただけ。(もちろん激務には耐える必要あるが)
コンサルを選んだもう一つの理由として、30代前半のうちに市場価値を上げておきたかった。きっかけとしては、JTC時代の絶望的なやりがいのなさと、不当な評価で昇進もできない待遇のダブルパンチでメンタルが病みかけていたから。
この時から人生を変えたいと本気で思えたからこそ、転職に踏み切れた事実がある。
副業が「手取りの最大化装置」になる理由
給与所得者には「経費」という概念が使えないので、手取り効率はいずれ56%で頭打ちになる。
一方、副業(事業所得)は経費と青色申告特別控除65万円が使えるので、やり方次第で手取り率は最大化できる。同じ「稼いだ金」なのに、給与と事業所得では扱いがまるで違う。
副業は何でもいいが、本業スキルを活かせるものの方が立ち上がりが早く、単価も高い。ゼロから始めるより圧倒的に効率がいい。
ちなみに俺の場合、本業のスキルも活かしたWEBサービスの受託開発に従事し、5年間で約1,500万円を稼ぎ、ほぼ全額をインデックス投資に回した。このフルベットにより、5年間は「転職 × 副業 × 投資」の三重レバレッジを作り上げることができたのが大きい。
今はもう体力的にも厳しくなり、副業は一旦ストップしているが、「資産形成のフェーズ」に応じてやる・やめるを判断していくと良い。ぶっちゃけやり続けるものではない。
なぜインデックス投資が凡人の最適解なのか
インデックス以外の選択肢も最初は一通り検討したが、インデックス以外は勝ち筋が見えなかったという話。
個別株: 素人が勝ち続けられない構造的な理由
プロでも長期で市場平均に勝てないと言われる中で、素人が本業をしながら個別株で勝ち続けるには相当の勉強代も必要であり、コスパの観点ではかなり厳しいものがある。
完全に窓際社員として生きていくことを覚悟し、、情報収集も分析も苦にならず、そのコスト自体に楽しみを見出せる人であれば個別株で勝負すれば良いと思うが、多くの人にとってはそもそも日中帯の取引時間に張り付いていられるほど暇ではない。
不動産・その他: 参入コストと手間が凡人向きでない理由
不動産業は一つのレバレッジ投資と思うが、サラリーマンがいきなり始めるにはコストが高すぎる。不動産の最低限の知識は絶対条件になるし、何より金がない。
頭金・諸費用・リフォーム費と、金銭的な面で莫大な初期費用がかかるし、購入後も入居者管理・修繕・空室リスク・ローン返済と、手間が延々と続く。
レバレッジリスクと流動性の低さも重なり、普通の会社員にはハードルが高すぎる。「不動産で成功した人」の話にも生存バイアスが強くかかっており、失敗して撤退した人はそもそも情報を載せないのである。
インデックスが最強である根拠
凡人が最も再現性高く、資産を積める唯一の手段だと断言する。
ほったらかしでも市場平均を取れるし、分散も予めできており、時間的制約もなしという、この3条件が揃う投資方法は他にない。
転職や副業にも集中しながら資産形成をできる、時間的制約を受けない唯一の選択肢だった。
節約の基本方針
生活水準を「上げない」
削ったのは通信費・保険・住居費のような「一度見直せば毎月勝手に継続されるもの」だけに絞るのが基本中の基本。
そんなに変動費(食費・娯楽)についての浪費は元々ないのだけれど、固定費削減は一度やれば永続的に効いてくるからだ。
そして最大の敵は「ライフスタイルのインフレ」だ。年収が上がるにつれて家賃・外食・旅行の水準まで上げてしまう人は多い。コンサルとかは分かりやすく、みんな都内に住んでいるし、家賃も高いし、100万のバッグを買ってる人もいたし、いわゆる「今を生きる」人が多い。
収入が上がっても生活水準を上げない。シンプルにこの一点を守り続けることで、増えた収入がそのまま投資に流れる状態を維持できた。
-
-
【本気の節約】資産1億円プレイヤーが本気で実践している節約術TOP5
資産形成に本気で取り組んでいる人は、日々の節約にも力を入れてる人は多いと思う。入金力が全てといってもいい資産形成において、固定費を削ることは何より重要。ただ、それ以前に転職や昇進で収入が上がると、つい ...
続きを見る
我慢しすぎは本末転倒
一つ例を挙げるなら、今話題の「NISA貧乏」は非常に極端な例で分かりやすい。投資のために人生の大事な体験も人間関係も全部削るのは本末転倒でしかない。
今彼女がいるなら全力で大事にすべきだし、食費もコストカットし、資本となる「健康」にもそれこそ投資すべきである。(ジム行こうかとりあえず)
NISAはあくまで今後豊かな人生を送るための手段であって、目的ではないから、優先順位を間違えてはいけない。金貯まる前に大事なものを全て失うことになる。
恋愛・健康・仲間・趣味・その他経験など、自分の中での優先順位を付けて、その上で使うべきところでしっかりお金は使うこと。
1億円に届かない人が陥りがちなこと
頑張っているのに資産が増えない人には、だいたい共通のパターンがある。。
「完璧なタイミング」を待って投資を始めない
相場は変動し続けているので、特にインデックス投資なら高値掴みや暴落を気にしていたら一生買い時のタイミングには遭遇できない。だから待つだけ時間の無駄なのである。
暴落のダメージは時間が解決してくれるが、機会損失は時間が経つほど広がっていくので、長期目線ならタイミングはマジで気にしなくて良い。
節約に時間をかけすぎて本業・副業への投資を怠る
月1,000円の節約に10時間かけるより、その10時間をスキルアップに使った方が長期では何倍にも返ってくる。
ポイ活と格安SIMの比較に週末を溶かしている間に、転職の準備をした人は年収が300万円上がっている。時間の使い方の差がそのまま資産額の差にも繋がることになる。
結局、1億円に必要なのは「時間」と「入金力」の2つだけ
ここまで色々書いたけど、要素を削っていくと最後に残るのは2つだけだ。
時間だけは巻き戻せない
20代から始めた人と30代から始めた人では、同じ月5万円の積立でも20年後に数千万円規模の差が出る。早く始めた人が有利な構造は、どう工夫しても変わらない。複利効果を最大化できるのは時間しかないから。
年収は上げられる。固定費は削れる。副業は始められる。けど、時間だけは金で買えないし、でも失った10年は取り戻せないから、今日から始めるしかない。
入金力(投資に回せる金額)を最大化することが唯一の近道
入金力を上げる手段は、転職・副業・固定費削減の3択に集約される。これはあくまで短期で本気で富裕層を目指す場合の戦略だが、必ずしもこの3つを並行する必要はない。その分失う時間も多いから、時間とのトレードオフになることは十分理解した上で、一つずつできることから挑戦することをおすすめする。
この記事で書いてきたことは、この一点に帰着する。稼ぎを増やし、生活水準を上げず、その差分で生み出した資金を全部投資に回す。結局それだけなんだが、それを出来る人が少ないからこそ富裕層は全世帯の約3%しかいないということだ。
しんどくて無理かもと直感的に感じるかもしれないが、例えば5年だけど限られた期間のみに集中して時間をフルベットするなら終わりが見えている分、まだ精神的にチャレンジはしやすいはずだ。
そもそも1億を貯める意味は?
別に1億円貯めなくても日本に住んでいる限り、生きていくと自体は余裕でできる。健康保険はあるし、年金も出るし、最後は生活保護もある。貯金がゼロでも人は死なない。それなのに、昔から「貯金は美徳」という空気があるし、貯めていること自体が偉い、みたいな価値観が刷り込まれている。
目的を考えないまま貯めているのが一番無駄なので、目的とそのための目標額は定ておかないと金だけ貯めて死ぬことになる。
仕事を辞めたいのか。好きなことに挑戦したいのか。派手な暮らしがしたいのか。老後の心配を払拭したいのか。その目的によって、必要な金額は全く違う数字になる。会社を辞めて静かに暮らしたいだけなら、年間支出300万円 × 25年で7,500万円。地方に移住してもっと支出を絞れば5,000万円でも成立するケースだってある。
好きなことに挑戦したいだけなら、そもそも1億もいらない。別に失敗しても数年は食える生活防衛資金と、家族の理解があれば足りるし、3,000万円あれば十分に勝負できる。逆に、都心のタワマンに住んで年に何回も海外に行って、みたいな生活を維持したいなら、5億、10億必要かもしれない。
ちなみに俺の場合、仕事を辞めて好きな時間に好きなことで金を稼げるようになりたかったから。お金に困らない状態を作った後にどう生きたいかが大事だと思っており、その目標額の一つの目安として1億円は非常に分かりやすかっただけだ。
まとめ:1億円はあくまで今後の目的のための通過点
ここまで1億円の貯め方を解説してきたが、夢のない話をすると、1億程度だと完全FIREで逃げ切れるかはまだ相場の運次第。特に家族がいるような人はギャンブル要素がまだまだ強い。
それ以前に仮にFIREを実現したとして、相場を気にしながら一生生きていくことに人生のやりがいは見出せないし、何かしら社会とのつながりや一定の労働がないと人はダラけていく。人間的魅力も失っていくし、生きている意味もなくなってしまう。
だからこそ、資産を築いた後の生き方を設計しておくことが重要で、資産形成とは人生の豊かさを加速させてくれるエンジンオイルという位置付けで考えると、1億円の価値も捉えやすい。
目的が先に決まっていないと、ゴールのない持久走のように資産は膨らんでいく一方なので、「1億」という数字に引きずられず、自分の人生を豊かにするための手段として資産形成を位置づけることが本質だと思っている。