
学資保険って入る意味あるのだろうか。返戻率127%(17〜18年かけて増える割合)を年利に直すと、約1.3%程度。
この数字で、教育費をどこで積むべきかは考える必要もない気がするが、資産1億を積んできた側からすると、「学資保険かこどもNISAか」、または両方という問いに迷う必要がない。
そう言い切れる数字をシミュレーションも交えて解説していきたい。
また、こどもNISA(2027年1月開始予定)の制度解説・0歳から18年かけてどう積むべきかの設計も出していくので、こどもNISAを検討している人は一つの参考情報として見てもらいたい。
この記事で分かること
- こどもNISAへ全力投資のメリット
- 学資保険に唯一ある本物の機能(払込免除)と、それでも買わない理由
- こどもNISA(2027年1月開始予定)の仕組みとジュニアNISAとの本質的な違い
- 0歳から18年、積むべき口座・金額・出口の設計
目次
教育費は全部こどもNISAで積む
うちの教育費は、こどもNISAにフルベット予定。学資保険はゼロ。
学資保険を利用しない理由は単純で、返戻率127%を年利に換算すると約1.3%になる。
資産1億を積みながらインデックスファンドの複利を見てきた側から言うと、この利率を18年間受け入れる合理性がない。
-

-
【中間報告】新NISA 成長投資枠で実際に何を買ったか|1億円プレイヤーの2年半の実績公開
新NISAが始まって2年半が経った。俺は毎年、年初にほぼ一括で成長投資枠を上限までベットし続けてきたので、その中間報告をしていきたいと思う。 制度が始まった2024年1月から成長投資枠については枠の上 ...
続きを見る
こどもNISAは2027年1月の制度開始と同時に、0歳の子どもの口座から積み始める予定だ。
こどもNISAの非課税保有限度額は600万円。児童手当の総額はおよそ約234万円(0〜3歳は月1.5万、3歳以降は月1万、所得制限撤廃後の現行額)。これをすべて全額こどもNISAへ流し、残り400万は親の財布から拠出して枠を使い切るのが王道になる。
学資保険よりこどもNISAで積んだほうが、長期的に効率よく資産を増やせる可能性が高い。これが俺の見解だ。次のセクションで数字を全部見せる。
「返戻率127%」が得に見えるのは、年利に直していないから
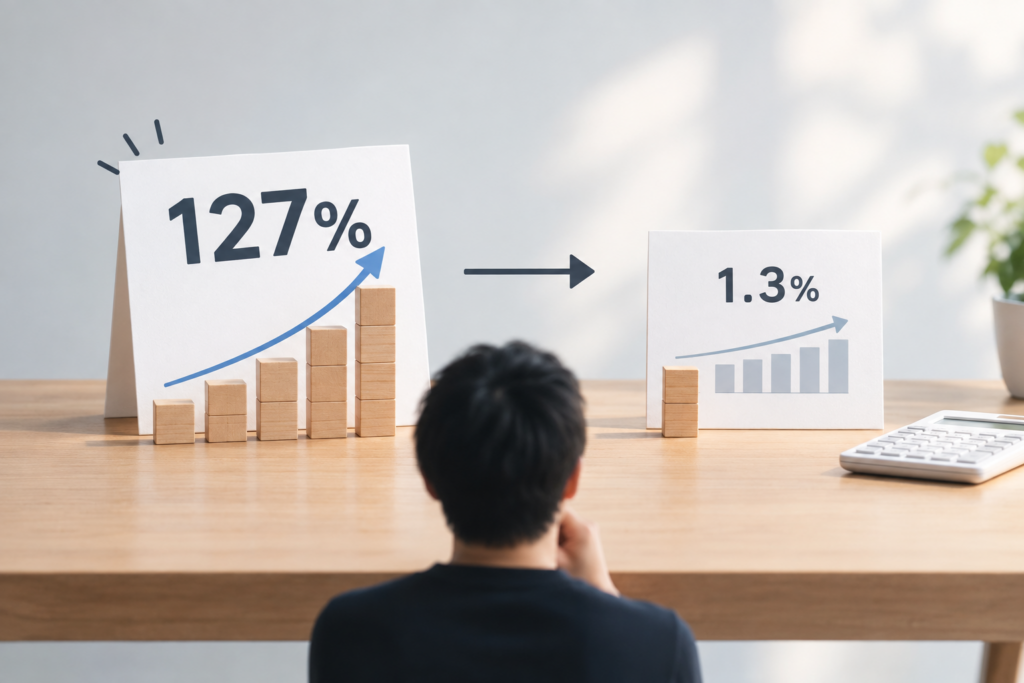
18年で127%は、年利にすると1.3%台だ
「返戻率127%」という表現には時間の概念が入っていない。18年かけて27%増えるのと5年で27%増えるのでは意味がまったく違う。実際に計算してみる。
払込総額100万円・18年後に127万円受け取る商品の年利は、約1.3%/年だ。
これが公表されている「最高条件(10歳払込・年払)」での数字だ。よく見る返戻率131%でも年利1.5%程度。さらに言えば、返戻率110%の商品なら年利0.53%。これが時間価値を無視した「返戻率」という指標の正体だ。
「最高条件」に揃えられた比較表を疑う
ランキング上位に並ぶ返戻率127%・131%は、10歳払込・年払(一括に近い形で払い終える)という条件での数字だ。実際に多くの人が選ぶ18年払・月払で計算し直すと、返戻率は普通10〜15ポイント落ちる。払込期間と払込方法を揃えなければ、商品の優劣として数字は読めない。
なぜ各メディアが揃えないか。条件を揃えると返戻率が低く見えて、保険が売りにくくなるからというだけ。
学費の上昇に追いつかない
国立大なら4年で約242万円、私立文系であれば約400万円(2024年度・文科省)、私立理系は550万円超になる。
国立大は標準額を超える上乗せが始まっており、値上げ局面にも入っている。
18年後に必要な教育費が増えていくのに、年利0.5〜1.5%で固定された商品で対応できるわけがない。
それでも学資保険が選ばれる唯一の理由:保険料払込免除
フェアに書くとすると、学資保険に本物の価値が一つだけある。払込免除だ。
親が死亡・高度障害になった場合、以後の保険料払込が免除され、満期に満額が受け取れる。この機能はNISAにない。貯蓄機能ではなく保障機能として評価すると、この保障はNISAになく、本物の価値がある。
とはいえ、俺の場合は資産1億超なわけで、一般的な教育費は十分に出せるし、死亡保障をわざわざ追加で買うメリットがないというのが俺の結論。
こどもNISAは2027年1月開始。ジュニアNISAとは別物
年60万・非課税600万・投資信託のみ
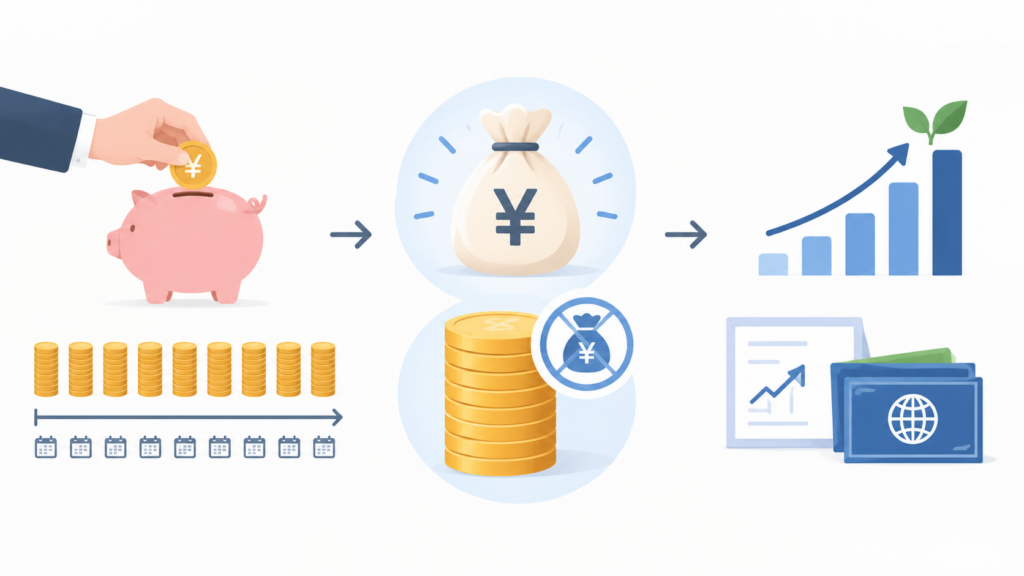
制度の概要も載せておく。(制度の施行前のため、内容は変わる可能性があることは念の為注意)
年間60万の満額で10年間積める仕組みになっている。
- 対象:0〜17歳
- 年間投資上限:60万円
- 非課税保有限度額:600万円
- 対象商品:つみたて投資枠と同様の長期分散向け投資信託
- 管理:親(法定代理人)が管理
ジュニアNISAの最大の欠点が消えた
ジュニアNISAが普及しなかった理由は明確で、18歳までの払い出し制限があったため、「教育費に使えない貯金口座」になっていた。
こどもNISAでは12歳以降、条件を満たせば払い出しができる設計になる予定だ。ただし、「いつでも自由に引き出せる」わけではない点は押さえておく。
子ども名義=子の財産。親のNISAとは意味が違う
親のNISAで教育費を積んでも良い。ただし親の裁量で動かせる代わりに、子の財産にはならない。制度の非課税枠を最大化する方向で、子ども名義を選ぶのが鉄則だ。
拠出は贈与の扱いになるが、年60万は年間110万円までの基礎控除(暦年贈与)に収まるので、さほど気にする必要がない。
俺の設計:0歳から18年、どの口座にいくら積むのか
児童手当は全額こどもNISAへ流す
所得制限が撤廃され、高年収でも満額もらえるようになったわけだから。0〜3歳は月1.5万円・3歳以降は月1万円・高校生は月1万円(現行)で計算すると、総額は約234万円だ。
-
-
子供が生まれたらもらえるお金・全制度まとめ【2026年最新/もらえる7つのお金】
子供が生まれたら、実はけっこうお金がもらえる。 何の制度があって、実際いくらもらえるのか、事前に整理しておかないと申請漏れで損するケースが必ず出てくる。サラリーマンの悲しい宿命として、毎年ごっそり税金 ...
続きを見る
教育費を親の財布から出せる人は、この234万は全額こどもNISAへ入れる方針で考えている。
それだけじゃなく、出産祝い金やお年玉などもすべてぶち込んでしまって良いと思っている。もちろんお年玉は物心つく頃にはしっかり渡す。そんなところも奪っていたら確実に嫌われるし、ひねくれる可能性が高い。
必要な子育て費用はすべて親の財布から出していけば何ら問題はないわけだ。
ただし、当然204万では非課税600万の枠はすべて埋まらない。年60万の枠に対して、児童手当は年12万〜18万。残りは親が出す必要がある。ここは当然、子供の数や収入によって拠出できる限界はあるが、子供のことを考えるなら可能な限り満額埋めたいところ。
実際にこどもNISAをオルカンでシミュレーションしてみる
まず年間60万で10年オルカンに積立し、こどもNISAを満額埋めた場合のシミュレーションを実際にやってみる。
あくまで子供一人分のシミュレーションになるが、暴落も加味した現実に近いパラメータで算出していく。
今回もちゃすくさんが公開している暴落設定可能なシミュレーターを使わせていただく。
資産積立シミュレーション【ちゃすく】
-
-
「1億円あればFIREできるか」を本気でシミュレーションしてみた【税・インフレ・暴落込みの現実】
FIRE目標額の資産が貯まった人、または資産形成中の人も誰もが必ず思うことがあるはず。 もう働きたくねえ...... 俺も1億円を超えたあたりから、分かりやすく労働意欲が低下していて、本気で考えるよう ...
続きを見る
入力条件
入力した条件は以下のとおり。
| 項目 | 設定値 |
|---|---|
| 初期資産額(万円) | 0 |
| 年間積立額(万円) | 60 |
| 年利 | 9%(オルカン長期平均) |
| 年利の分布 | 正規分布(より現実的) |
| 年利の変動幅 | ±15%(-6.1% 〜 +23.9%の範囲で変動) |
| インフレ率 | 2% |
| 暴落の適用方法 | 追加下落(通常の年利変動に加えて、設定した下落幅が追加で適用) |
| 暴落の間隔 | 5〜10年 |
| 暴落時のマイナス年利 | -10〜-20% |
| 積立年数(年) | 10年 |
| シミュレーション回数 | 500回 |
シミュレーション結果
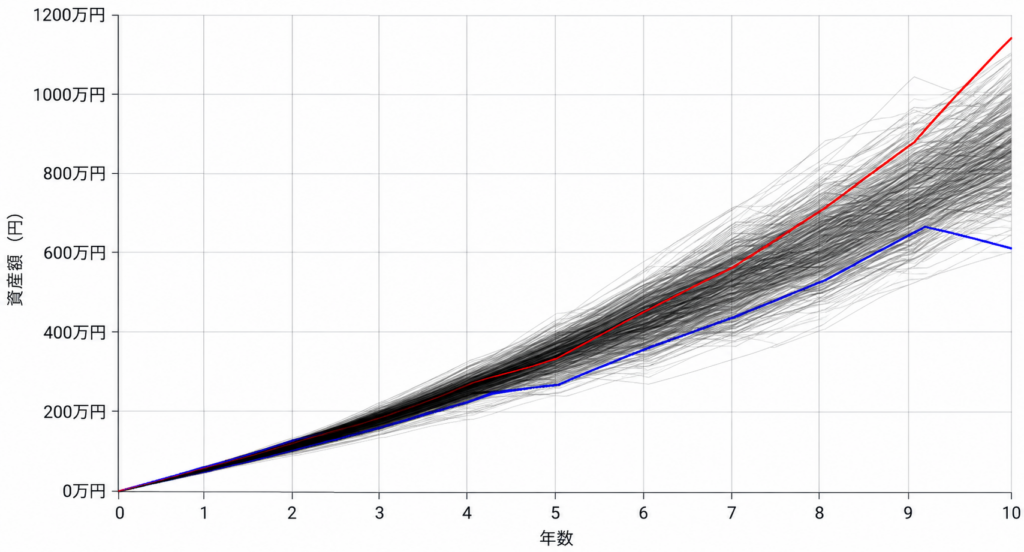
シミュレーション結果(500回)
投資元本: 600万円
📈 10年で物価は1.22倍へ上昇
📉 実質的な購買力は0.82倍へ減少
最終資産額の統計
- 中央値: 資産 876万円
- 平均値: 資産 880万円
- 最大値: 資産 1143万円
- 最小値: 資産 621万円
教育資金としては十分すぎる結果
結果を見ると、10年で元本600万 → 876万(中央値)となり、元本の約1.46倍になった。
子供が10歳(小学4年生)になる時点ですでに私立高校、私立大学(医学部除く)の学費を十分賄える金額になることが分かる。
また、この結果は10歳までしか計算していないので、仮に18歳(高校3年生)になるまでそのまま追加投資なしで8年間放置し、同じ条件でシミュレーションすると、約1580万円(中央値)。元本の約2.63倍となる。
もちろん、この1580万は18歳まで取り崩しを一切行わない前提の数字なので、実際には子供が中学、高校に進学したり、塾に通わせるタイミングなどに合わせて取り崩しが必要となるケースもあり得る。その判断は各家庭によりけりだが、それでも一般的な教育費としては大学卒業までの期間を十分に賄える金額に育てられることが分かる。
教育費は商品で決めず、出口から逆算する
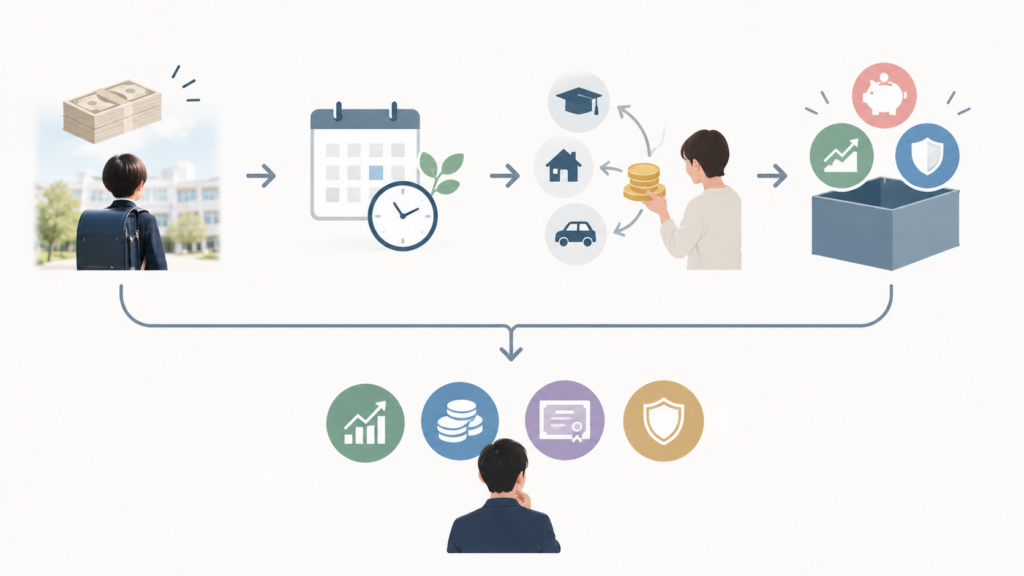
そもそも「学資保険 vs NISA」という問いの立て方が最初から間違っている。
正しい順番としては、「18年後にいくら必要か → いつ使い始めるか → どう取り崩すか → その設計に合う器はどれか」で逆算して考えておく必要がある。その上で必要な投資先は最後に選べば良い。
ポイント
- 返戻率110%を年利に直すと年0.53%。返戻率127%でも年約1.3%、131%でも1.5%程度にしかならない
- こどもNISAは年60万・非課税600万枠・2027年1月開始予定。ジュニアNISAの払い出し制限が緩和された
- 児童手当の総額は約234万。年60万の枠を10年で埋めるには残り366万を親が拠出する設計になる
楽天証券の未成年口座は2026年10月から受付開始予定だが、制度が始まる前に口座だけ作っておくことはできる。
早めに準備しておくに越したことはないので、操作性のある楽天証券は優先的に作っておくことをおすすめする。