
子供が生まれたら、実はけっこうお金がもらえる。
何の制度があって、実際いくらもらえるのか、事前に整理しておかないと申請漏れで損するケースが必ず出てくる。
サラリーマンの悲しい宿命として、毎年ごっそり税金と社会保険料を持っていかれており、俺の場合、年間の税・社会保険料の合計はざっくり500万円を超える。
だからこそ、2026年10月末に第一子の出産を控えた俺も、子供が生まれてお得になる制度でもらえるお金は1円残らず回収していく。
あくまで俺の場合だが、1年間の育休中にもらえる総額は手取り換算で夫婦合わせて約630万だ。
この記事では、出産〜育休期間にもらえる7つの制度の概要と、申請漏れを防ぐ時系列チェックリストをまとめる。
目次
子供が生まれたらもらえる制度は7種類: まず全体像を把握する
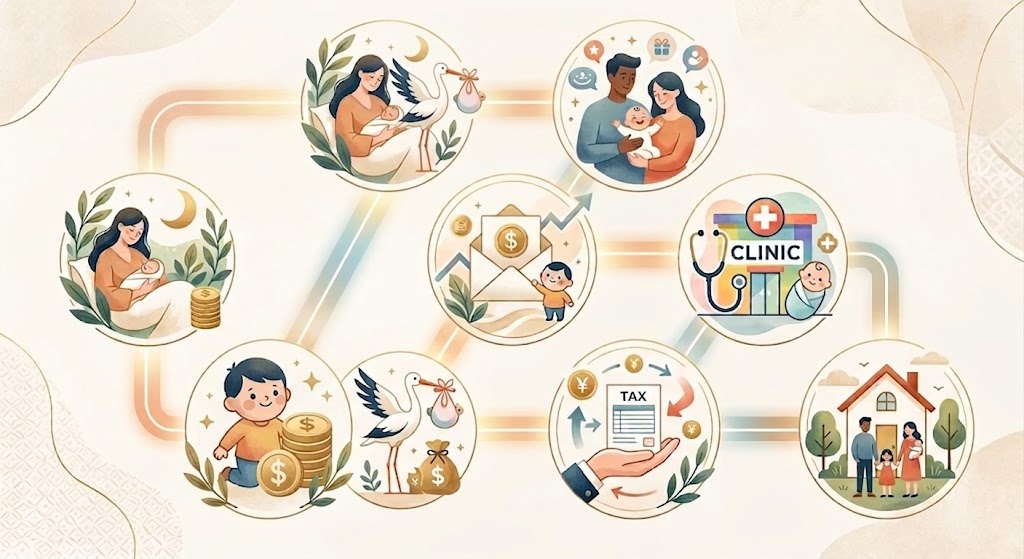
先に全体像を見てほしい。申請のタイミングが早い順に並べている。
| 制度名 | 申請タイミング | 受け取り主 | 金額の目安 |
|---|---|---|---|
| ① 出産・子育て応援給付金 | 妊娠届出時+出産後訪問時 | 妻(妊婦本人) | 合計10万円(妊娠届5万円+出産後5万円) |
| ② 産後ケア | 妊娠中(妊娠28週以降から) | 妻(母子) | 補助後1回数千円〜 |
| ③ 高額療養費制度 | 産前(限度額認定証)or 退院後 | 妻(帝王切開等の場合) | 帝王切開等の超過分が還付 |
| ④ 出産育児一時金 | 入院中(直接支払制度) | 妻(or 夫の扶養に入っている妻) | 50万円 |
| ⑤ 児童手当 | 出生後15日以内 | 家庭(主に養育する親) | 月1〜1.5万円(18歳まで) |
| ⑥ 出産手当金 | 産後57日以降 | 妻(会社員の場合のみ) | 産前後98日分 × 2/3 |
| ⑦ 育児休業給付金 | 育休開始後(2ヶ月ごと更新) | 夫・妻(育休取得者それぞれ) | 給与の67%〜80%相当(社会保険料免除) |
ひとつずつ解説していく。
① 出産・子育て応援給付金: 妊娠届を出すだけで5万円、産後にもう5万円
2023年から全国で実施されている制度で、正式名称は「妊婦等包括支援事業(妊婦のための支援給付)」だ。
所得制限はなく、誰でも全額受け取れる。
- 妊娠届出時:自治体の窓口で面談を受けると 5万円(妊婦1人につき)
- 出産後:「こんにちは赤ちゃん訪問」などの産後面談時に 5万円(新生児1人につき)
- 合計:10万円
支給方法は現金ではなく、自治体によってクーポン・ポイント・電子ギフトなどさまざまだが、育児用品や食料品などに使えることが多い。実質的には現金と同等の価値がある。
手続きは「妊娠届を役所に出すタイミング」が最初のチャンス。
面談さえ受ければ自動的に給付対象になる自治体が多いが、申請が必要な自治体もある。
妊娠届を出す際に窓口で確認しておくだけでこれは特に問題ない。
② 産後ケア: あまり知られていないが使わないと損
2022年の母子保健法改正で法定化された、比較的新しい制度だ。
産後の体力・精神的な回復を支援するため、市区町村が費用を補助する。
妊娠28週以降から申請可能。
実はあまり知られていない制度らしい。
サービスは下記3種類。
| 種類 | 内容 |
|---|---|
| 宿泊型 | 産院・助産院などに数日間入り、母子ケアを受けられる |
| 日帰り型(通い型) | 施設に日中だけ通ってケアを受ける |
| 訪問型 | 助産師・保健師が自宅を訪問してケア |
補助後の自己負担は数千円〜1万円程度が目安だが、自治体によって料金・回数上限・利用要件がまったく異なる。
産後ケアは「産後に困ったら使えばいい」と思われがちだが、多くの自治体では出産前の事前登録が必要だ。
産後に調べ始めても手続きに時間がかかり、使いたいタイミングで使えないケースが多いから、妊娠28週以降に早めに確認しておくことをおすすめする。
横浜市の場合(産後母子ケア事業)
今は横浜市に住んでいるのもあり、解説のためにサンプルとして紹介する。
横浜市の場合の制度は、「パマトコ」アプリで妊娠28週以降から申請できる。審査完了まで約10営業日かかるため、産後に動き始めると間に合わない。
妊娠中に自治体のウェブサイトを確認し、余裕があれば窓口で登録まで済ませておくと、産後すぐに使える。
| サービス | 内容 | 自己負担 |
|---|---|---|
| 訪問型 | 助産師・保健師が自宅訪問(90分程度)月〜金 9〜17時 | 1回 1,500円 |
| 母子デイケア(通い型) | 施設で1日ケア(昼食付)9〜17時 | 1日 2,400円 |
| 母子ショートステイ(宿泊型) | 1泊2日〜(食事付)9時〜翌17時 | 1泊2日 6,000円、以降1日追加ごとに3,000円 |
注意点:横浜市は所得に関わらず上記の固定料金。ただし利用上限は全種類合計で3回まで。
2026年度からはデイケアの利用要件が撤廃され、産後6ヶ月未満の全産婦が対象になる予定らしい。
他の自治体では所得に応じて自己負担が増える設定のケースもある。居住地の自治体サイトで必ず確認してほしい。
迷いなく宿泊型一択
ちなみに我が家は間違いなく宿泊型(母子ショートステイ)を選ぶ予定だ。
内容を整理すると、1泊2日で3食(昼食2回・夕食・朝食)付き、プロの助産師・看護師が24時間常駐、自己負担は6,000円。
さらに1日追加ごとに3,000円なので、計3泊4日で12,000円ということになる。
ビジネスホテルより全然安い。
産後でボロボロの体を抱えながら、プロに24時間見てもらって、飯も全部出てきて6,000円。上限の3回フル活用しても12,000円。どう考えてもお得すぎる。
③ 高額療養費制度: 帝王切開・入院が長引いた場合に使える
高額療養費制度とは、1ヶ月(月初〜月末)の医療費の自己負担額が一定の上限を超えたら、超えた分が払い戻される制度だ。健康保険に加入していれば誰でも使える。
出産のリスクを考慮する上では必ず知っておくべき制度だ。
ここで注意したいのが、正常分娩は健康保険が適用されないという点。だから正常分娩の費用はそもそも高額療養費の対象外だ(その代わり④の出産育児一時金でカバーする)。
高額療養費が効いてくるのは、以下のように「保険が適用される医療行為」が発生したケースだ。
- 帝王切開(外科手術として保険適用)
- 切迫早産など医療的処置が必要な入院
- 産前・産後の異常による入院
自己負担の上限は「所得」で決まる
上限額は年収(標準報酬月額)で5区分に分かれていて、収入が低い人ほど上限が低く(=自己負担が軽く)なる。
高年収帯(この記事の主対象)は区分ア・イに入るので、上限額そのものが高く設定されている。
高額療養費は「収入が低い人ほど手厚く守られる」制度で、高年収帯にとってはむしろ恩恵が薄い(上限が高い)制度という位置づけだ。
補足:所得区分別の自己負担上限(70歳未満)を見る
| 区分 | 年収の目安(標準報酬月額) | 自己負担上限(月額) | 多数回該当 |
|---|---|---|---|
| ア | 約1,160万円〜(83万円以上) | 252,600円 +(医療費−842,000)×1% | 140,100円 |
| イ | 約770〜1,160万円(53〜79万円) | 167,400円 +(医療費−558,000)×1% | 93,000円 |
| ウ | 約370〜770万円(28〜50万円) | 80,100円 +(医療費−267,000)×1% | 44,400円 |
| エ | 〜約370万円(26万円以下) | 57,600円(定額) | 44,400円 |
| オ | 住民税非課税 | 35,400円(定額) | 24,600円 |
実際いくら戻って、いくら自己負担が残るのか
ここは誤解が多いので、お金の流れを整理しておく。帝王切開で総医療費が100万円かかった区分ア(高年収帯)のケースで見てみる。
| 項目 | 金額 |
|---|---|
| 総医療費(10割) | 1,000,000円 |
| └ 健康保険が負担(7割) | 700,000円(そもそも窓口で払わない) |
| └ 窓口での自己負担(3割) | 300,000円(いったんここまで払う) |
| 自己負担の上限(区分ア) | 252,600 +(1,000,000−842,000)×1% = 約254,180円 |
| 高額療養費で還付される額 | 300,000 − 254,180 = 約45,820円 |
つまり、「残りが全額戻ってタダになる」わけではない。
窓口で払った3割のうち、上限(約254,180円)を超えた分(約45,820円)だけが戻り、最終的な自己負担は約254,180円が残る。高額療養費とは、支払いをゼロにする制度ではなく、1ヶ月の自己負担に「天井(上限額)」を付ける制度だと理解しておく必要がある。
区分ウ(年収370〜770万円)なら同じ100万円でも上限は約87,430円、区分オ(住民税非課税)なら35,400円で頭打ちになる。収入が低いほど自己負担は小さくなり、戻る額は大きくなる。
「限度額適用認定証」で窓口負担を先に抑える
還付の受け方は2通りある。
- 事後申請:いったん窓口で3割を払い、あとで申請して払い戻し(還付は2〜3ヶ月後)
- 限度額適用認定証(or マイナ保険証):事前に用意しておけば、窓口の支払い自体が上限額までで済み、一時的な立て替えが不要
帝王切開の可能性がある場合は、産前に「限度額適用認定証」を健康保険組合に申請しておくと安心だ。 マイナ保険証を使えば認定証の事前申請なしで窓口の上限適用が受けられるので、そちらでもいい。
対象外になるもの(要注意)
以下は高額療養費の対象外だ。入院費用の見積もりでは別枠で考えておく。
- 入院時の食事代・差額ベッド代
- 先進医療の技術料
- 保険適用外の自由診療
④ 出産育児一時金: 所得に関係なく一律50万円
これは知っている人が一番多いと思うけど、健康保険加入者(本人または扶養配偶者)が出産したときに健康保険から一律50万円が支給される制度だ。
産科医療補償制度に加入していない施設での出産は48.8万円になるが、ほとんどの病院は加入しているので事実上50万円と考えていい。
支払いは「直接支払制度」を利用すると、病院が直接健康保険から受け取ってくれる。
入院・出産費用が50万円を下回った場合は差額が後日還付される。
高年収でも低年収でも金額は同じ。所得制限もなし。
⑤ 児童手当: 2024年10月から所得制限が完全撤廃
2024年10月の法改正で大幅に変わった制度だ。
所得制限が完全撤廃され、どんな高年収でも満額受け取れるようになった。マジですばらしい。
| 子の年齢 | 月額(第1・2子) | 月額(第3子以降) |
|---|---|---|
| 0〜2歳 | 1.5万円 | 1.5万円 |
| 3歳〜小学校終了 | 1万円 | 3万円 |
| 中学生 | 1万円 | 1万円 |
| 高校生(〜18歳年度末) | 1万円 | 1万円 |
0歳から18歳まで受け取り続けた場合の合計:
- 0〜2歳(36ヶ月):1.5万円 × 36 = 54万円
- 3歳〜18歳(180ヶ月):1万円 × 180 = 180万円
- 合計:約234万円
以前は世帯年収が高いと「特例給付(月5,000円)」に減額されていたが、それが撤廃された。高年収帯には純粋な給付増だ。
ただし、申請は自動ではなく、出生後15日以内に市区町村に申請する。
申請が遅れると申請月の前月分からしか遡れない仕組みになっている。産後の慌ただしい時期に忘れがちなので、出産前に手続きの流れを確認しておくことが重要だ。
⑥ 出産手当金: 妻が会社員なら産前後で100万円超
妻が会社員(健康保険加入)の場合に支給される制度だ。
専業主婦・扶養内パートは対象外になる点は注意。
- 対象期間:産前42日(多胎は98日)〜 産後56日 = 合計98日間
- 金額:標準報酬日額(月収÷30)× 2/3 × 98日
月収30万円(年収360万円程度)の妻の場合:
- 標準報酬日額 = 300,000 ÷ 30 = 10,000円
- 支給額 = 10,000 × 2/3 × 98日 ≒ 約65万円
月収50万円(年収600万円程度)の妻の場合:
- 標準報酬日額 = 500,000 ÷ 30 ≈ 16,667円
- 支給額 = 16,667 × 2/3 × 98日 ≒ 約109万円
月収100万円(年収1,200万円程度)の妻の場合:
- 標準報酬日額 = 1,000,000 ÷ 30 ≈ 33,333円
- 支給額 = 33,333 × 2/3 × 98日 ≒ 約218万円
妻が会社員であれば、この一本だけで100万円を軽く超える。申請は会社経由で健康保険組合に行う。
産後57日以降に申請できるので、忘れずに会社の担当者に確認しておく必要がある。
俺の妻は会社員で月収約27万なので、約60万円もらえる計算。
⑦ 育児休業給付金——手取り換算で実質80%のからくり
雇用保険に加入しているフルタイム会社員が育休を取得した場合に支給される。
(週20時間未満のパート・個人事業主・フリーランスは対象外)
- 育休開始〜180日目:賃金の67%
- 181日目以降:賃金の50%
「67%って少ない」と感じるかもしれないが、育休中は社会保険料も免除されるため、手取り換算では実質80%前後の水準が維持される。高年収帯は月額約31万円の上限で頭打ちになる点に注意。
年収別の手取りシミュレーションや細かい計算は別記事で詳しくまとめている。
夫側の給付金がどらくらいになるか、最大化するにはどうすれば良いかは下記を参考にしてほしい。
-

-
【男性育休・年収別シミュ】手取りはいくら残る?高年収がハマる「給付上限」と「住民税」の罠
育休に向けてサラリーマンの手取りがいくらになるかは現実を知るためにも早めに計算しておく必要がある。1年もの育休を取る場合はなおさら知っておいた方が良く、今後の生活・資産形成にも関わるため、育休期間中の ...
続きを見る

世帯年収(夫1,300万円、妻450万)の場合、実際いくら貰えるのか
実際に試算してみる。
前提条件
- 夫:年収1,300万円(月収100万円)、育休14ヶ月取得(うち2ヶ月は有給のため育休給付金・社会保険料免除の対象外)
- 妻:会社員、年収450万円(月収25万円)、産休〜育休1年取得
- 第一子、夫婦とも40歳未満(介護保険料なし)、一般的な健康保険加入
| 制度 | 受け取り主 | 概算金額 |
|---|---|---|
| 出産・子育て応援給付金 | 妻 | 10万円 |
| 出産育児一時金 | 妻(or 家庭) | 50万円 |
| 出産手当金 | 妻 | 約59万円(月収27万円の場合) |
| 育児休業給付金(夫) | 夫 | 上限で67%(6ヶ月)約33.2万+50%(6ヶ月)約24.8万 ≒ 約348万円 |
| 育児休業給付金(妻) | 妻 | 67%(6ヶ月)約16.7万+50%(6ヶ月)約12.5万 ≒ 約175万円 |
| 児童手当 | 家庭 | 18歳まで合計 約234万円 |
総額は約876万円。
1年の育休期間中だけに絞っても(児童手当を除く)、夫婦合算で約660万円規模になる。
「育休を取ると収入が大幅に減る」という感覚は間違っていないが、社会保険料免除の効果まで加えると、実質的な手取り維持率は想像よりずっと高い。
さらに高年収の人は有休も上手く混ぜれば、その分は当たり前だが給与がそのまま出るため、計画的な育休プランを立てれば家計への実質的なダメージは実はほぼ無いのだ。
時系列チェックリスト: いつ何をすればいいか
改めて時系列チェックリスを俺自身のためにもまとめておく。
| タイミング | やること |
|---|---|
| 妊娠が分かったら | 産後ケア事業の自治体登録(事前登録が必要な自治体が多い) |
| 妊娠届出時(妊娠8〜12週頃) | 出産・子育て応援給付金の面談(窓口で届出+面談 → 5万円給付) |
| 妊娠中〜産前 | 限度額適用認定証を健康保険組合に申請(帝王切開の可能性がある場合) |
| 入院中 | 出産育児一時金の直接支払制度の手続きを病院と確認 |
| 産後訪問時(こんにちは赤ちゃん訪問) | 出産・子育て応援給付金の面談(訪問時に面談 → 5万円給付) |
| 出生後15日以内 | 児童手当の申請(市区町村窓口) |
| 産後57日以降 | 出産手当金の申請(妻の会社経由で健保組合に) |
| 育休開始後 | 育休給付金の申請(会社がハローワークに申請・2ヶ月ごと更新) |
| 退院後(帝王切開等の場合) | 高額療養費の申請(健康保険組合に) |
まとめ:制度はフル活用すべき、申請漏れだけマジで気を付ける
長くなったけど、ここまで読んでくれてありがとう。
これまでの制度を改めて整理すると:
ポイント
- 出産〜育休期間にもらえる制度は主に7種類。申請が必要なものがほとんどで、放置すると自動的には支給されない
- 児童手当は2024年10月から所得制限撤廃。どんな高年収でも18歳まで合計約234万円受け取れる
- 申請で特に注意すべきは「児童手当(出生後15日以内)」「産後ケア(出産前に登録)」「高額療養費(自分で申請)」の3つ
年間の税・社会保険料で500万円以上持っていかれている身からすると、非課税で630万円が戻ってくるこの1年は、取り返しのターンでもある。
1年間の育休中で約630万円もらえるなら十分すぎる金額なので、しっかり1年育児休暇はお互い取得予定だ。
長いようで短いこの1年をどう使うかで今後の人生も地味に大きく変わると思っている。
俺の場合は、この育休期間を十分に利用して資産形成・副業・育児をガンバる狙いがあり、これも全てサラリーマンを辞めるための下準備でもある。
そのためにも、この記事のチェックリストを基に育児制度はフル活用できるよう申告漏れだけは十分に気を付けたい。