
年収1,300万円の生活レベルは、実際どれくらいなのか。年収1,000万をさらに超えた給与水準だと、どれほどの入金力になるのか。
年収1,000万円を超えたのに、思ったほど貯金が増えないとか、ネットで「年収1000万 生活」と調べても、出てくるのは「生活費38万円なら貯蓄余力は37〜45万円」といった目安の試算か、他人の赤字家計の相談ばかりで、実際に貯まっている人の家計簿は見たことがない。そんなモヤモヤを抱えている人は、意外と多いんじゃないか。
年収1,300万円の手取り実額の記事では「入るお金」を1円単位で出した。今回はその続編として、「出るお金」を費目ごとに全部並べてみる。生活費改善や支出の最適化の参考になればと思い、リアルな数字を公開していく。
- 年収1,300万・資産1億の家計の、費目別の実額(2026年9月)
- 手取りの何割が残っているのか(貯蓄率の実数字)
- 同じ手取り76万円で、赤字になる家計と貯まる家計の分かれ目
- 年収1,000万円以上の家計で、最初に見直すべき2つのこと
目次
先に結論:年収1,300万・資産1億の生活レベルは月22万円
最新データとして、2026年9月の家計を「収入 - 支出」でシンプルに出すと、以下の通り。
| 項目 | 金額 |
|---|---|
| 収入(手取り給与) | 759,943円 |
| 支出 | 224,378円 |
| 差し引き残り | 535,565円 |
| 貯蓄率(残る÷入る) | 70.5% |
2026年9月のお金の支出(1ヶ月の生活費)は22万4,378円だった。
9月の手取りは759,943f円(額面約103万)。差し引きで53万5,565円が手元に残っている。手取りの約7割が、使われずに残った計算になる。資産1億超え、年収1,300万レベルの生活費としては、客観的にみても収入に対する支出はかなり少ないと言えるはずだ。
-

-
【実収入公開】外資ITコンサルの年収リアル
外資のITコンサルの年収って、実際いくらなのか。 一口に外資、コンサルと言っても、ロールや職位によって年収レンジは大きく異なる。 「年収1,000万超えが当たり前」、「優秀な人は若くして2,000万」 ...
続きを見る
支出のうち固定費が19万1,192円、変動費が3万3,186円。貯蓄率はだいたい70%付近を維持している。
「年収の割に質素すぎる」と思った人もいるかもしれない。ただ、我慢して切り詰めた結果では全くない。食費や娯楽を削った覚えはなく、固定費を一度見直したくらいだ。
支出の前提
正確には以下の支出は除いているので、それらを加味していない支出であることは前提として見てほしい。
- 妻との役割分担:食料品・日用品の購入は妻が負担している。それ以外の費目(住居・光熱・通信・自動車など)は俺の負担で、世帯の支出をほぼカバーしている
- 含めていないもの:会社の経費精算で戻ってくる出張費・会食費、ガソリン代・自動車税・車検などの臨時費用
仮に食料品を6万、日用品を1万としても、トータル差し引きで約46.6万円が残り、貯蓄率は61.3%となるが、これでも十分な入金力を維持できる。
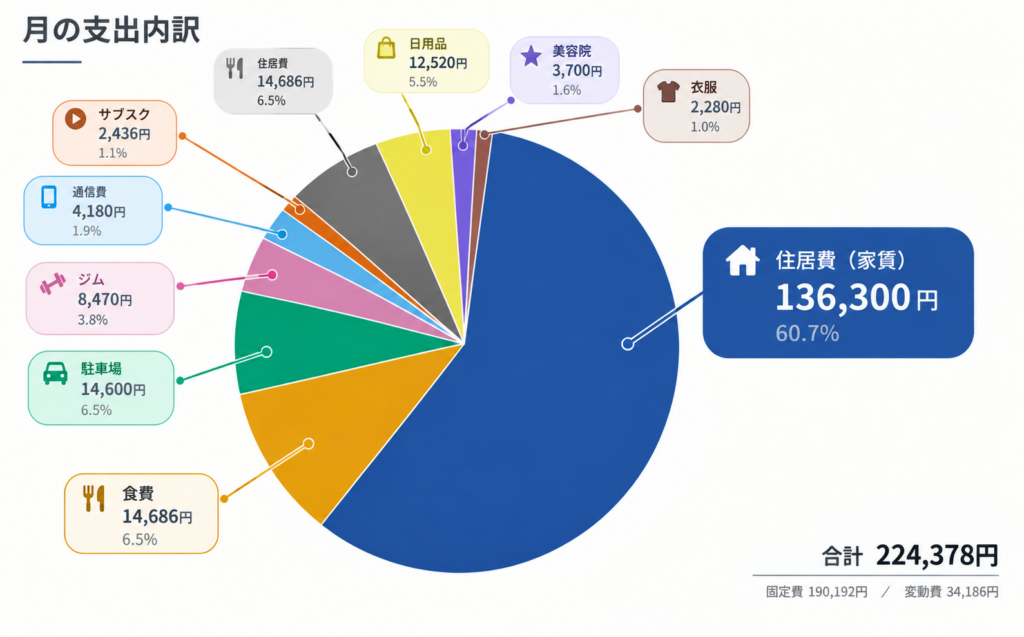
月の支出を費目ごとに全部並べた
9月の支出を、固定費と変動費に分けてすべて公開する。
| 区分 | 費目 | 金額 | 構成比 |
|---|---|---|---|
| 固定費 | 住居費(家賃) | 136,300円 | 60.7% |
| 固定費 | 水道・光熱費 | 25,206円 | 11.2% |
| 固定費 | 駐車場 | 14,600円 | 6.5% |
| 固定費 | ジム | 8,470円 | 3.8% |
| 固定費 | 通信費 | 4,180円 | 1.9% |
| 固定費 | サブスク | 2,436円 | 1.1% |
| 変動費 | 食費 | 14,686円 | 6.5% |
| 変動費 | 日用品 | 12,520円 | 5.6% |
| 変動費 | 美容院 | 3,700円 | 1.6% |
| 変動費 | 衣服 | 2,280円 | 1.0% |
| 合計 | 224,378円 |
固定費:住居・光熱・通信・サブスク
固定費のなかで圧倒的に大きいのは家賃の13万6,300円で、支出全体の6割を超える。賃貸に住んでいて、エリアは伏せる。
光熱費は電気1万8,798円・ガス4,608円・水道1,800円の計2万5,206円。電気・ガス・ネット回線は楽天でまとめていて、節約術TOP5で書いた楽天経済圏の運用をそのまま続けている。
通信費はネット回線の4,180円だけ。スマホ代はポイントで払っているので、現金の持ち出しは0円だ。
サブスクは年契約の3つで、マネーフォワード ME(年5,940円)、Amazonプライム(年5,900円)、NBAの動画配信(年17,390円)。月割りにすると2,436円になる。NBAは趣味の枠として払っていて、趣味のサブスクとしては3つの中では一番高い。
変動費:食費・日用品・衣服
変動費は月によって数万円前後するが、あくまで参考値として見てほしい。
食費1万4,686円のうち、外食は約4,700円、食料品は約1万円。極端に食費が少ないのは、我が家は妻が食材担当、俺が外食担当という役割分担をしているからだ。(食費はもちろん妻のほうで6万近く掛かっている)
週1回は外食になることが多いが、9月はそのうちサイゼリヤ3回で4,703円。年収1,300万円の外食の実態がサイゼリヤなのは、我ながら夢がない。(外食は付き合いも含めて月1万以上掛かる時もある)
日用品1万2,520円のうち7,000円は、出産準備の子育て用品だ。衣服はユニクロの2,280円だけ。服はスタメン5着に絞っているので、9月もこの額で済んだ。美容院は3,700円。(この値段でカット技術の高い美容師さんを探すのは大変だった)
-
-
男性育休の準備でやること全部【約1年取得するためのお金・申請・名前】
2026/10月末に第一子が生まれ、育休に入ることになったので、育休前の事前準備として、主にお金、仕事、出産前に必要な必需品・決めておくこと(名前)など、諸々整理しておきたい時期になった。 我が家(俺 ...
続きを見る
ケチらない固定費:ジム代
ジム代8,470円は、削る対象として見ていない。1億円を5年で貯められた理由で「資本となる健康にも投資すべき」と書いたとおり、ここは節約の対象外。健康でなければ1億超えの資産も何の価値もないという考えのもと、体の健康には惜しみなく投資するスタイル。
-
-
【富裕層】1億円を5年で貯められた理由【転職・投資・副業の全手順】
2026年5月、35歳時点で資産1億円を突破した。社会人12年目の投資歴5年なので、一般的にはかなり早い部類に入ると思うが、このスピードで1億に到達できたことにはちゃんとした戦略的設計がある。 地道に ...
続きを見る
年収1,000万・1,300万の「生活レベル」は世間のイメージとどう違うか
年収1,000万円を超えると、生活レベルは一段上がるイメージがある。家賃20万円超えのマンション、外車、私立校、年に何度かの海外旅行。実際、ネットの解説記事でも「都心で賃貸を借りるなら家賃の目安は17万〜26万円」と書かれている。
ただし、俺の場合は以下の通り。
| 項目 | 世間の目安・平均 | 俺の家計(2026年9月) |
|---|---|---|
| 月の手取り(年収1,000万) | 約61万円 | — |
| 月の手取り(年収1,300万) | 約77万円 | 75.9万円 |
| 家賃 | 17万〜26万円 | 13.6万円 |
| 月の支出 | 46.7万円(同年収帯の平均) | 22.4万円 |
手取りは年収別の手取り早見表、家賃の目安と平均支出は高年収世帯向けの解説記事(ファイナンシャルフィールド等)の数字を持ってきている。
同じ年収帯の平均支出46.7万円と比べると、俺の家計は半分以下だ。妻が負担している食料品・日用品の分はこの表に入っていないので、そこは割り引いて見てほしい。
お金をかけているもの・かけていないもの
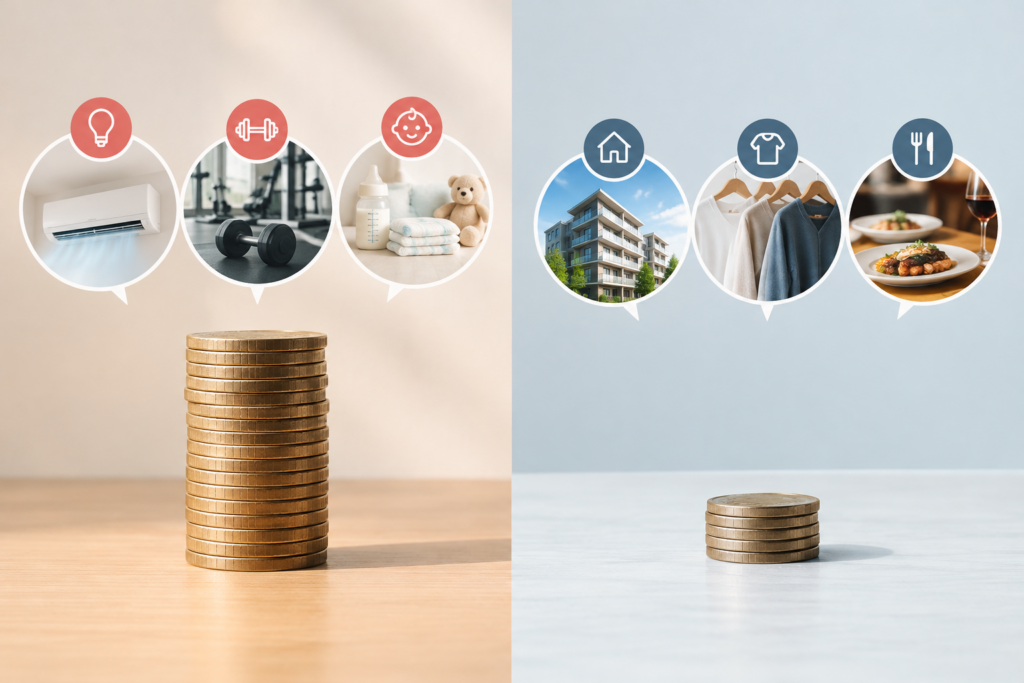
俺の家計で、お金をかけているものとかけていないものを分けるとこうなる。
- お金をかけているもの(ケチるべきでないもの):光熱費(エアコン代など)、ジム(健康)、子育て用品(出産準備)、NBAの配信(趣味)
- お金をかけていないもの:家賃の水準、服、外食(優待利用など)
正確には、「我慢すべきではないもの」だ。
エアコンは使わなかったら生活効率が下がるし、趣味を抑えたらストレスが溜まる。ジムは今後の健康への投資として利用している。
一方で、家賃はある程度の広さや防犯面が整っていればそこまで拘る必要はないし、服も必要最低限の身だしなみを整えられれば十分だ。
特に家賃は、一度上げるとそれが生活レベルの「床」になってしまうものの典型なので、身の丈に合った水準を維持すべきである。
年収が上がったときに上げてはいけないのは、こうした生活の「床」になる支出だ。ここだけは十分注意してほしい。
同じ手取り76万円で、赤字になる家計と貯まる家計の分かれ目
ネットのファイナンシャルフィールドにの記事にこんな家計相談の事例が載っていた。(2016年の記事だが)
- 49歳・薬品メーカー管理職、専業主婦の妻、私立高校2年の長男の3人家族
- 年収約1,300万円、月の手取り76万円
- 月の支出は79万円超で、毎月3万1,000円の赤字。貯蓄は310万円
手取りは俺の9月とほぼ同じ76万円。それなのに、向こうは毎月赤字で、こっちは53万円以上が残っている。まるでフリーザの戦闘力並みの残り金額。
もちろん、単純に比べるのはフェアではない。向こうは私立高校の学費を払っている3人家族で、俺はまだ子どもが生まれる前で、食費は妻と分担している。さすがに条件が違いすぎるが、手取り76万で赤字になるってどういう家計のやりくりしてるの?というのが素直な感想。
この事例で問題として挙げられていたのは、被服費・交際費・娯楽費・美容費と生命保険料だった模様。どれも、一度上げると下げられない「毎月効く支出」である。
だから、分かれ目は年収ではなく、年収が上がったときに、毎月の支出を一緒に上げたかどうかだ。
よくある誤解:「年収1,000万あれば余裕で貯まる」
年収1,000万円の手取りは約735万円で、手取り率は約74%。1,300万円でも約71%しか手元に来ない。額面の3割近くは、口座に入る前に消えている。
そのうえ、高年収の人ほど「余裕がある前提」で家賃や車を選ぶ。1億円を5年で貯められた理由でも書いたが、例えばコンサル業界なんて都内の高い家賃に住み、100万円のバッグを買う人がうじゃうじゃいるような世界だ。
年収が上がると、出ていくお金も勝手に上がっていく。何もしなければ、年収1,000万円でも普通に貯まらないのである。
年収1,000万円台の家計で、最初に見直すべき2つのこと
やることは2つだけでいい。
① 固定費を一度だけ本気で見直す
通信・電気・ガス・保険・住居のように毎月引き落とされる支出は、一度見直せばその効果が持続する。俺のスマホ代0円もサブスク月2,436円も、最初に一度仕組みを作っただけで、毎月何かを我慢しているわけではない。具体的な手順は節約術TOP5にもまとめている。
-
-
【富裕層】1億円を5年で貯められた理由【転職・投資・副業の全手順】
2026年5月、35歳時点で資産1億円を突破した。社会人12年目の投資歴5年なので、一般的にはかなり早い部類に入ると思うが、このスピードで1億に到達できたことにはちゃんとした戦略的設計がある。 地道に ...
続きを見る
② 年収が上がっても、毎月の支出を極端に上げない
当たり前だが、昇給やボーナスのタイミングで家賃・車・サブスクを上げなければ、増えた分はそのまま残る。残った分を投資に回し続けた結果が、俺の場合は資産1億円だった。
-
-
【2026年9月】1億円のポートフォリオと運用報告【円高編】
1億円を突破してから5ヶ月という中途半端なタイミングだが、中間報告として2026/5月末〜2026/9/19時点の1億後のリアルな資産推移をお届けしたい。自分の記録のためにも連載化していきたく、その第 ...
続きを見る
新NISAでの運用方法は2年半の中間報告にも書いている。
-
-
【中間報告】新NISA 成長投資枠で実際に何を買ったか|1億円プレイヤーの2年半の実績公開
新NISAが始まって2年半が経った。俺は毎年、年初にほぼ一括で成長投資枠を上限までベットし続けてきたので、その中間報告をしていきたいと思う。 制度が始まった2024年1月から成長投資枠については枠の上 ...
続きを見る
逆に、エアコン代や食費、娯楽のような数千円〜数万円程度の変動費は無理に削る必要は全くない。
毎月の我慢は意志力を消耗するので、QOLを下げすぎるのも本末転倒になる。
まとめ(如何に生活水準を上げずに入金力を上げられるか)
結局、年収1,000万だろうが1,300万円だろうが2,000万だろうが、生活水準を上げずに入金力を上げられるかが凡人が資本主義社会(マネーゲーム)で高い確率で勝つための唯一の方法になる。転職や昇進などで収入が増えた際に調子に乗らずにその余剰資金を投資に回せるかで30代、40代以降も働き続ける労働収入型で定年まで働くか、自由な選択肢を掴めるかの分かれ道になる。
とはいえ、YouTuberで倹約家で有名なくらまさんのように月に6-7万で極限まで切り詰めるような生き方をせよと言っているのではなく、特に20代、30代の人は金銭面で「ストレスを掛けすぎず」、「我慢しすぎず」、身の丈に合った生活水準で好きなことにはお金を使うべきと思っている。
これはDIE WITH ZEROの考え方とのトレードオフになるけど、いまを極端に犠牲にした上での資産形成は経験の機会損失にも繋がる。例えば「恋愛」、「旅行」、「趣味」など、今後の未来や思い出にお金を使うことはその時にしか得られない貴重な経験なので、後で取り返しのつかないことにならないように「貯蓄」と「経験にお金を使うこと」はバランスを保ってほしい。
かくいう俺は経験にお金を使えているかというとそうでもないので、これからは子供(第一子)が生まれることもあり、もう少し思い出にお金を使っていきたい。